
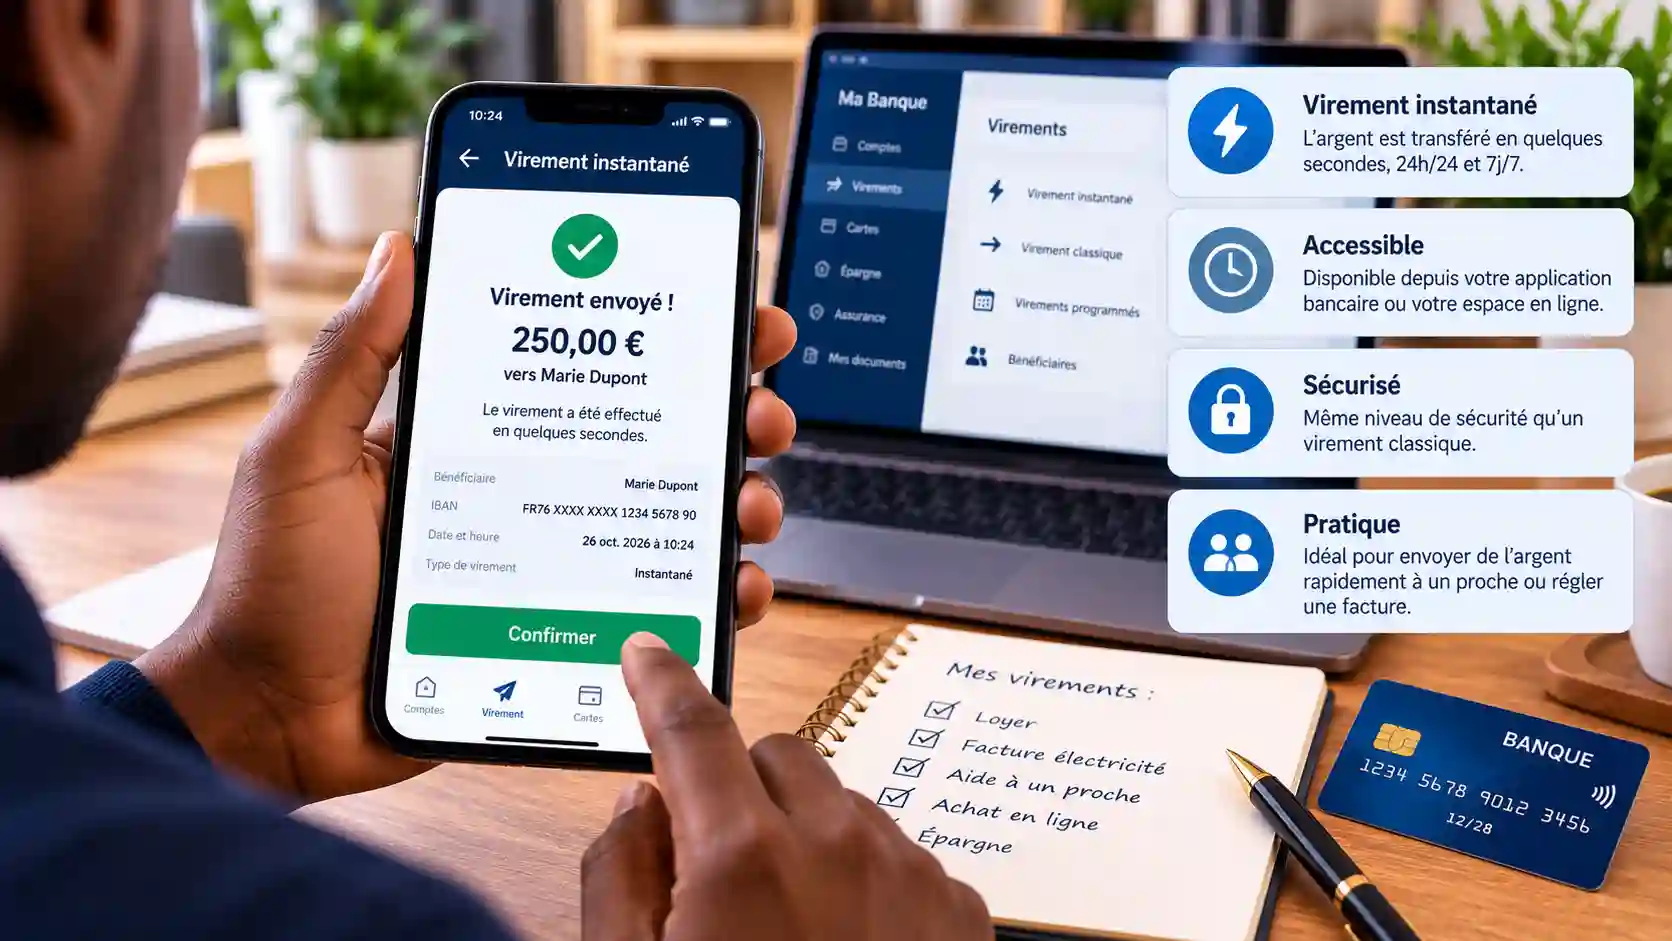
Envoyer de l’argent et le voir arriver chez l’autre personne en quelques secondes, un dimanche soir ou un jour férié : c’est la promesse du virement instantané. Longtemps réservé à quelques banques et parfois facturé, il est aujourd’hui encadré par une règle européenne qui change beaucoup de choses pour vous.
Dans cet article, je vous explique comment fonctionne le virement instantané : le délai, les frais, le plafond, la vérification du bénéficiaire et les précautions à prendre, puisqu’un virement instantané ne se rattrape pas. Je m’appuie sur la page officielle d’economie.gouv.fr consacrée au règlement européen sur les virements instantanés et sur la page de la Banque de France sur le virement SEPA instantané. Je précise toujours ce qui est vérifié et ce qui ne l’est pas.
Précision importante : les montants maximums et les tarifs exacts dépendent de votre banque. Je ne vous donne donc aucun plafond ni aucun prix chiffré que je n’ai pas pu vérifier. Pour ces points, regardez la brochure tarifaire et l’espace en ligne de votre banque.
L’essentiel à retenir
- Le virement instantané est exécuté en moins de 10 secondes, 24 heures sur 24 et 7 jours sur 7, selon la Banque de France.
- Les banques doivent aligner son prix sur celui du virement classique : il est généralement gratuit depuis la banque en ligne pour un particulier.
- Depuis le 9 octobre 2025, la vérification du bénéficiaire est obligatoire : le nom que vous saisissez est comparé à celui associé à l’IBAN.
- Un virement instantané est irrévocable : vérifiez tout avant de valider.
- Le montant maximum est fixé par chaque banque, et vous pouvez demander à le modifier.
Virement instantané : de quoi parle-t-on ?
Un virement est un ordre que vous donnez à votre banque pour déplacer de l’argent de votre compte vers celui de quelqu’un d’autre. Avec le virement instantané, cet ordre est traité tout de suite et l’argent est crédité immédiatement chez le bénéficiaire. La page de la Banque de France indique une exécution « en moins de 10 secondes », avec un crédit immédiat sur le compte du bénéficiaire.
La grande différence avec le virement classique tient donc au temps. Ce n’est pas un autre produit : c’est le même geste, mais avec un traitement continu, sans attendre les horaires d’ouverture des banques.
Pourquoi le virement instantané est-il devenu courant ?
D’après la page d’economie.gouv.fr, avant le règlement européen (UE) 2024/886 du 13 mars 2024, le service était freiné par un taux de rejet élevé, des frais importants et des craintes liées à la fraude et aux erreurs. Au moins un tiers des prestataires de services de paiement de l’Union européenne ne le proposaient pas. Le règlement a fixé des règles communes, en particulier sur la sécurité et sur les prix.
Les dates à connaître
La même page officielle donne deux dates clés pour les prestataires de paiement :
- 9 janvier 2025 : la réception de virements instantanés devient obligatoire ;
- 9 octobre 2025 : l’envoi de virements instantanés devient obligatoire, « à un prix aligné sur celui des virements classiques », et la vérification du bénéficiaire devient obligatoire.
Concrètement, votre banque doit pouvoir recevoir ces virements, puis vous permettre d’en envoyer. Si vous constatez qu’elle ne vous propose pas encore cette option, c’est une question à lui poser directement. Je ne peux pas vous dire, banque par banque, comment chacune s’est organisée : ce n’est pas indiqué dans les sources officielles que j’ai consultées.
Délai : virement instantané ou virement classique ?
Le point fort du virement instantané, c’est le délai : moins de 10 secondes, à toute heure, y compris le week-end, d’après la Banque de France. Pour le virement classique, je ne vous donne pas ici un délai chiffré, car je n’en ai pas trouvé dans les sources officielles consultées. En pratique, il dépend de la banque et du moment où vous donnez l’ordre ; votre établissement vous l’indique dans ses conditions.
| Critère | Virement instantané | Virement classique |
|---|---|---|
| Délai d’exécution | Moins de 10 secondes (Banque de France) | Variable selon la banque : à vérifier auprès d’elle |
| Disponibilité | 24 h sur 24, 7 jours sur 7 (Banque de France) | Selon les règles de votre banque |
| Prix | Aligné sur celui du virement classique (règlement européen) | Selon votre brochure tarifaire |
| Annulation | Impossible : ordre irrévocable (Banque de France) | À voir avec votre banque |
| Montant maximum | Fixé par chaque banque, modifiable sur demande | Selon votre banque |
Quand l’instantané est vraiment utile
Voici les situations où je trouve le virement instantané le plus pratique. C’est mon expérience, pas une règle officielle :
- Un paiement urgent : une réservation à confirmer, un dépôt de garantie à envoyer avant une échéance, un achat entre particuliers ;
- Un dépannage entre proches : un ami ou un membre de la famille a besoin d’un coup de pouce un soir ou un week-end ;
- Un compte à approvisionner vite : par exemple pour couvrir un prélèvement ou un paiement par carte, en alimentant le compte depuis votre épargne. Sur ce sujet, lisez aussi mon article sur la manière de sortir du découvert bancaire.
Pour un paiement régulier et prévu (loyer, abonnement), le virement permanent classique reste souvent plus simple : vous programmez une fois et vous n’y pensez plus.
Frais : le virement instantané est-il payant ?
C’est la question que tout le monde se pose. La règle européenne impose que le prix d’un virement instantané soit aligné sur celui d’un virement classique. D’après la Banque de France, pour les particuliers, les virements instantanés sont « généralement gratuits » lorsqu’ils sont initiés depuis la banque en ligne.
Le mot « généralement » compte. Je ne peux pas affirmer que votre banque ne facture rien dans tous les cas : le canal utilisé (en ligne, en agence, par courrier) peut changer le prix du virement classique, donc celui de l’instantané. Le réflexe : consulter la brochure tarifaire de votre banque ou la liste des tarifs de son site. Si vous cherchez à réduire vos frais en général, mon article sur les frais bancaires vous aide à repérer les lignes qui pèsent le plus. Et si vous comparez plusieurs banques, lisez l’article sur le choix entre banque en ligne ou traditionnelle.
Un tarif qui change doit vous être annoncé
Si votre banque modifie ses tarifs, elle doit vous prévenir. Dans mon article sur les frais bancaires, je détaille ce point et le délai de préavis. Prenez l’habitude de lire les courriers de votre banque, même s’ils paraissent longs.
Le plafond : jusqu’à quel montant virer ?
La Banque de France précise que, depuis le 9 octobre 2025, « chaque établissement financier est libre de définir un montant maximal » pour les virements instantanés, et que vous pouvez demander à modifier ce plafond. Je ne vous donne donc aucun chiffre unique, car ce serait faux pour certaines banques.
Que faire si votre plafond est trop bas pour votre besoin ? Contactez votre banque, par l’espace en ligne ou par téléphone, pour demander une modification. Pour un montant important, utilisez plutôt un virement classique, qui a ses propres règles. Je n’ai pas de source officielle sur les montants courants pratiqués : je ne les invente pas.
La vérification du bénéficiaire : un réflexe de sécurité
C’est la grande nouveauté. D’après economie.gouv.fr, la vérification du bénéficiaire (verification of payee) est obligatoire depuis le 9 octobre 2025. Elle intervient « immédiatement après » que vous avez saisi les informations du bénéficiaire, et avant que vous puissiez autoriser le virement. La banque vérifie que le nom que vous avez indiqué correspond à celui du titulaire du compte associé à l’IBAN. Ce service est gratuit.
À quoi ça sert concrètement ?
Un IBAN est une longue suite de chiffres : on peut se tromper en le recopiant, ou recevoir un faux IBAN par message dans le cadre d’une arnaque. Si le nom ne correspond pas à l’IBAN, vous avez une chance de vous en apercevoir avant de valider. Pour une arnaque, c’est un signal à prendre très au sérieux. La façon dont l’alerte s’affiche (message, couleur, étape de confirmation) varie d’une banque à l’autre ; je n’ai pas de source officielle sur l’affichage, donc je ne le décris pas.
Un bon réflexe, mais pas une garantie
La vérification compare un nom et un IBAN. Elle ne vous dit pas si la personne est honnête, ni si le produit que vous achetez existe. Même avec un nom qui correspond, restez prudent face à une demande pressante ou inhabituelle.
Irrévocable : la règle à ne jamais oublier
La page de la Banque de France est claire : les ordres exécutés sont irrévocables, et le crédit du bénéficiaire ne peut pas être annulé simplement. Une fois la validation faite et l’argent parti, vous ne pouvez pas « rappeler » le virement comme on rappellerait un chèque.
Cela ne veut pas dire qu’il n’existe aucun recours en cas d’erreur ou de fraude. Mais je ne peux pas vous promettre que l’argent sera récupéré, et je ne détaille pas ici des procédures dont je n’ai pas vérifié les règles. Si vous vous êtes trompé ou si vous pensez être victime d’une arnaque, contactez votre banque immédiatement, en conservant les justificatifs (capture d’écran, messages, référence du virement).
Ma liste de vérifications avant de valider
Voici ma liste, issue de mon expérience. C’est une synthèse personnelle, pas une règle officielle :
- Relisez l’IBAN chiffre par chiffre, ou mieux, utilisez un bénéficiaire déjà enregistré dont vous avez contrôlé l’IBAN ;
- Regardez le résultat de la vérification du bénéficiaire et ne continuez pas s’il y a un doute ;
- Confirmez le montant : une virgule mal placée change tout ;
- Ne vous laissez pas presser : une demande d’argent urgente envoyée par message est un signal d’alerte ;
- Appelez la personne sur un numéro que vous connaissez déjà si on vous donne de nouvelles coordonnées bancaires.
Comment faire un virement instantané, étape par étape ?
Les écrans varient selon les banques, mais la logique est partout la même :
- Connectez-vous à votre espace en ligne ou à l’application de votre banque ;
- Choisissez « virement », puis le compte à débiter ;
- Ajoutez ou choisissez le bénéficiaire en saisissant son nom et son IBAN ;
- Indiquez le montant et un motif clair, utile pour vos comptes ;
- Choisissez le type « instantané » si votre banque le propose en option distincte ;
- Contrôlez la vérification du bénéficiaire, puis validez avec votre authentification habituelle.
Si vous ne trouvez pas l’option instantanée, ne concluez pas qu’elle n’existe pas : elle peut porter un autre nom, ou dépendre du canal utilisé. Contactez votre banque pour le savoir. Et si vous avez perdu l’accès à votre carte ou à votre application, mon article sur la carte bancaire perdue ou volée vous donne les bons réflexes.
Un exemple chiffré (fictif)
Voici un exemple fictif pour fixer les idées. Karim doit payer 250 € à un artisan un samedi soir pour confirmer une réservation avant dimanche midi. Il choisit le virement instantané depuis l’application de sa banque. Il saisit le nom de l’artisan et l’IBAN, la banque vérifie la correspondance, puis il valide. L’argent est crédité chez l’artisan en moins de 10 secondes, selon la règle indiquée par la Banque de France.
Le prix de ce virement, lui, est celui que sa banque applique au virement classique. Si cette banque ne facture rien à ses clients pour un virement en ligne, il ne paiera rien. Dans cet exemple, je n’indique volontairement aucun tarif : je n’en ai pas de valide à vous donner pour toutes les banques.
Virement instantané et budget : un outil, pas un piège
Un argent qui part en dix secondes peut aussi s’en aller sans que vous y pensiez. Si vous avez tendance à faire plusieurs virements spontanés, notez-les. Dans mon article sur le budget financier personnel, je montre comment suivre ses sorties d’argent simplement. Et si vous voulez constituer un matelas pour les imprévus, mon article sur l’épargne de précaution vous aidera à ne pas avoir besoin de virements d’urgence.
Autre point : sur un compte joint, chaque titulaire peut en principe donner des ordres. Avant d’envoyer des sommes importantes, regardez ce que prévoit votre convention ; je détaille ces règles dans mon article sur le compte joint. Et si votre compte est en situation difficile, par exemple après un incident de paiement, lisez mon article sur l’interdit bancaire : il distingue clairement les chèques, qui sont concernés, du compte lui-même.
Ce que les sources officielles ne disent pas
Pour rester honnête, voici ce que je n’ai pas pu vérifier dans les pages officielles consultées, et que je n’affirme donc pas :
- le montant maximum précis d’un virement instantané chez chaque banque ;
- le délai exact d’un virement classique ;
- le tarif pratiqué par chaque banque, qui dépend de votre contrat ;
- la façon dont chaque banque affiche le résultat de la vérification du bénéficiaire ;
- les procédures de recours en cas d’erreur ou de fraude après un virement instantané.
Quand une information manque, ma règle est simple : je le dis, je ne devine pas, et je vous invite à interroger directement votre banque.
Pour conclure : rapide, pratique, mais à manier avec attention
Le virement instantané arrive en moins de 10 secondes, à toute heure, à un prix qui doit être aligné sur celui d’un virement classique. Depuis le 9 octobre 2025, la vérification du bénéficiaire apporte une protection supplémentaire. Mais il est irrévocable : la vitesse impose plus de vigilance, pas moins. Pour les règles à jour, consultez la page officielle d’economie.gouv.fr sur le règlement européen et la page de la Banque de France sur le virement SEPA instantané.
Mon conseil : la prochaine fois que vous faites un virement, prenez dix secondes de plus pour relire le nom, l’IBAN et le montant. C’est le meilleur moyen de profiter de la rapidité sans mauvaise surprise.
Questions fréquentes
Qu’est-ce qu’un virement instantané ?
C’est un virement exécuté en moins de 10 secondes, 24 h sur 24 et 7 jours sur 7, avec crédit immédiat chez le bénéficiaire, d’après la Banque de France.
Le virement instantané est-il gratuit ?
Son prix doit être aligné sur celui du virement classique. Pour les particuliers, il est généralement gratuit depuis la banque en ligne, selon la Banque de France. Vérifiez la brochure tarifaire de votre banque.
Quel est le montant maximum d’un virement instantané ?
Chaque banque fixe son plafond, et vous pouvez demander à le modifier, d’après la Banque de France. Je ne donne pas de chiffre unique, car il varie.
Peut-on annuler un virement instantané ?
Non : les ordres exécutés sont irrévocables. En cas d’erreur ou de fraude, contactez immédiatement votre banque, sans promesse de récupération.
Qu’est-ce que la vérification du bénéficiaire ?
Depuis le 9 octobre 2025, la banque compare le nom que vous saisissez à celui du titulaire du compte associé à l’IBAN, avant que vous autorisiez le virement. Ce service est gratuit, d’après economie.gouv.fr.
Depuis quand les banques doivent-elles proposer le virement instantané ?
La réception est obligatoire depuis le 9 janvier 2025, et l’envoi depuis le 9 octobre 2025, d’après economie.gouv.fr.
Cet article est publié à titre informatif. Il ne constitue pas un conseil personnalisé. L’exemple de Karim (250 €) est fictif. La liste de vérifications, les situations d’usage et les conseils de prudence sont ma synthèse personnelle, non issue d’une source officielle. Je n’ai pas indiqué de plafond, de tarif ni de délai du virement classique, faute de source officielle. Les informations ont été vérifiées sur la page d’economie.gouv.fr relative au règlement européen sur les virements instantanés et sur la page de la Banque de France sur le virement SEPA instantané. Informations vérifiées le 26 octobre 2026. Lire notre avertissement.