
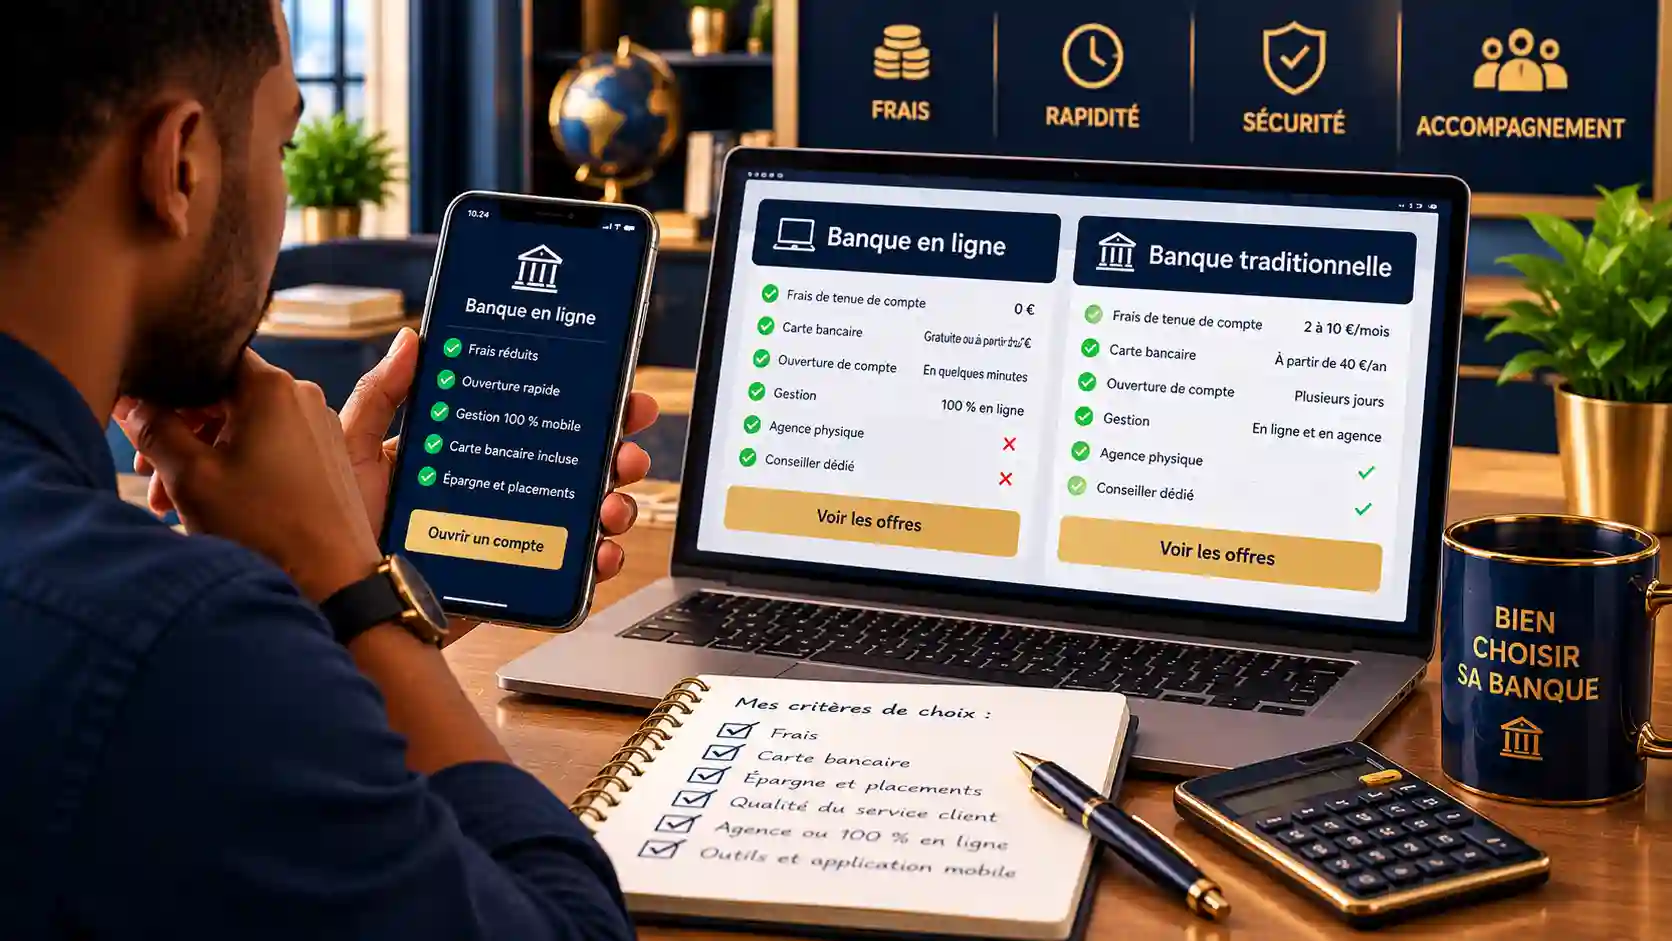
Pendant longtemps, avoir un compte bancaire voulait dire pousser la porte d’une agence. Aujourd’hui, on peut ouvrir un compte depuis son téléphone en quelques minutes, et beaucoup de gens se demandent s’il faut rester dans une banque traditionnelle ou passer à une banque en ligne. Les publicités promettent des frais réduits d’un côté, un conseiller de proximité de l’autre. Comment s’y retrouver ?
Dans cet article, je vous aide à choisir entre une banque en ligne et une banque traditionnelle. Je vous donne une méthode en quatre étapes, les critères qui comptent vraiment, un outil officiel et gratuit pour comparer les tarifs, et les règles de protection de vos dépôts. Je m’appuie sur deux pages officielles d’economie.gouv.fr : celle sur le comparateur public des tarifs bancaires (écrite le 17 janvier 2025) et celle sur la garantie des dépôts et des titres.
Précision importante : je ne vous donne pas de classement des meilleures banques et je ne cite pas de tarifs. Les offres changent souvent, et un comparatif chiffré serait dépassé en quelques mois. Je préfère vous donner une méthode qui reste valable.
L’essentiel à retenir
- Il n’y a pas de « meilleure » banque pour tout le monde : le bon choix dépend de vos besoins (conseil, espèces, crédit, déplacements, budget).
- Les tarifs se comparent gratuitement sur le comparateur public des tarifs bancaires (tarifs-bancaires.gouv.fr).
- Vos dépôts sont garantis jusqu’à 100 000 € par déposant et par établissement ; la page officielle précise que cela s’applique aux établissements agréés, en ligne ou non.
- Rien ne vous oblige à choisir une seule banque : vous pouvez en avoir deux, pour des usages différents.
- Changer de banque est encadré et peut se faire sans tout refaire à la main : voyez mon article sur la mobilité bancaire.
Banque en ligne et banque traditionnelle : de quoi parle-t-on ?
Les deux sont des banques, soumises au même contrôle. La différence tient surtout à la manière dont vous êtes en relation avec elles.
- Une banque traditionnelle dispose d’un réseau d’agences, où vous pouvez rencontrer un conseiller, déposer des chèques ou des espèces, et discuter d’un projet.
- Une banque en ligne fonctionne surtout par application et site internet. Vous gérez vos opérations à distance, avec un service client par téléphone, chat ou messagerie.
- Une banque « hybride » : certaines banques de réseau proposent aussi une offre en ligne, avec ou sans agence. Les offres évoluent, vérifiez toujours ce que contient la formule que l’on vous propose.
Les descriptions ci-dessus sont des explications générales : elles ne viennent pas d’une page officielle, car je n’ai pas trouvé de page gouvernementale qui définisse précisément ces catégories. Retenez surtout que, dans les deux cas, vous avez un compte, une carte et des services bancaires encadrés par les mêmes règles. Pour les démarches d’ouverture, mon article pour ouvrir un compte bancaire détaille les documents et le droit au compte.
Les avantages et limites de chaque solution
| Critère | Banque traditionnelle | Banque en ligne |
|---|---|---|
| Contact | Agence, conseiller attitré | Application, téléphone, chat |
| Espèces et chèques | Dépôts en agence, selon la banque | Souvent plus limités, à vérifier |
| Tarifs | Variables, à comparer | Variables, à comparer |
| Crédit et projets | Échange direct avec un conseiller | Souvent à distance, selon la banque |
| Disponibilité | Horaires d’agence, plus services en ligne | Accès à toute heure aux services en ligne |
| Ouverture du compte | Rendez-vous ou démarche en ligne | Démarche en ligne |
Dans ce tableau, j’ai volontairement écrit « variables, à comparer » pour les tarifs : on entend souvent que les banques en ligne sont moins chères, mais je ne l’ai pas vérifié de façon générale, et certaines banques traditionnelles proposent aussi des offres compétitives. Seule une comparaison avec vos propres usages vous donnera la réponse.
Ce que la banque en ligne fait bien (en général)
- L’autonomie : vous gérez tout vous-même, à toute heure.
- La simplicité d’ouverture : tout se fait à distance.
- Les outils numériques : suivi des dépenses, notifications, blocage de la carte depuis l’application.
- La lisibilité des offres : souvent peu de formules, donc plus faciles à comparer.
Ce que la banque traditionnelle fait bien (en général)
- Le contact humain : un interlocuteur pour un crédit, une succession, un projet immobilier.
- Les opérations en espèces ou en chèques, plus faciles avec une agence.
- La proximité quand on est moins à l’aise avec le numérique.
- L’accompagnement pour monter un dossier de financement.
Je ne vous donne volontairement aucune liste de banques ni aucun classement. Si vous cherchez des exemples de banques en ligne, je les ai cités sans les classer dans mon article sur l’ouverture d’un compte.
Comparer les tarifs avec l’outil officiel gratuit
Avant de choisir, comparez. D’après economie.gouv.fr, il existe un comparateur public des tarifs bancaires, accessible sur tarifs-bancaires.gouv.fr. La page le présente comme un outil officiel et gratuit, mis en place conjointement par le ministère de l’Économie et des Finances et le comité consultatif du secteur financier.
Ce que permet le comparateur
- comparer les principaux frais facturés par les établissements bancaires, soit 15 services (virements, prélèvements, cartes bancaires, etc.), jusqu’à six à la fois ;
- suivre l’évolution des tarifs ;
- couvrir tous les départements français, y compris les collectivités d’Outre-mer ;
- répertorier environ 150 établissements de crédit, soit plus de 98 % du marché, selon la page.
Comment l’utiliser
D’après la page, on choisit un type d’établissement (quatre options), un département, puis les services à comparer. Les résultats se trient en ordre croissant ou décroissant. Je vous conseille de comparer avec vos usages réels : regardez votre relevé des douze derniers mois pour savoir quels services vous utilisez.
Un détail utile : la page rappelle que, depuis le 9 janvier 2025, les virements instantanés sont gratuits dans toutes les banques françaises, en application d’un règlement européen qui interdit de les facturer plus cher qu’un virement classique. Ce n’est donc plus un critère de différence entre banques.
Une méthode en 4 étapes pour choisir
Étape 1 : listez vos besoins réels
Répondez honnêtement à ces questions : utilisez-vous souvent des espèces ? Recevez-vous des chèques ? Avez-vous besoin d’un conseiller pour un projet (immobilier, entreprise) ? Voyagez-vous souvent ? Êtes-vous à l’aise avec une application ? Vos réponses valent plus que n’importe quel comparatif.
Étape 2 : calculez le coût réel pour vous
Additionnez les frais liés à vos usages : tenue de compte, carte bancaire, retraits, virements, incidents. Voici un exemple purement fictif, avec des chiffres inventés pour montrer la méthode (ce ne sont pas des tarifs réels).
| Poste | Offre A (fictive) | Offre B (fictive) |
|---|---|---|
| Tenue de compte par an | 24 € | 0 € |
| Carte bancaire par an | 45 € | 20 € |
| Retraits hors réseau par an | 12 € | 12 € |
| Total annuel | 81 € | 32 € |
Dans cet exemple, l’écart annuel est de 81 − 32 = 49 €. Mais si l’offre B ne permettait pas de déposer vos chèques, il faudrait ajouter le temps et les contraintes : le coût réel n’est pas que financier. Pour réduire vos frais quel que soit le choix, lisez mon article sur les frais bancaires à réduire.
Étape 3 : vérifiez la protection de vos dépôts
Vérifiez que l’établissement est agréé. D’après economie.gouv.fr, la garantie des dépôts s’applique aux établissements agréés par l’ACPR, qu’il s’agisse de banques françaises ou de filiales françaises de banques étrangères. Voir la section dédiée plus bas.
Étape 4 : testez avant de tout déménager
Vous n’êtes pas obligé de tout transférer d’un coup. Ouvrez un compte supplémentaire, faites-le vivre quelques mois avec une partie de vos dépenses, puis décidez. Si vous voulez ensuite changer complètement, la procédure est encadrée : voyez mon article sur la mobilité bancaire.
La garantie des dépôts : ce qu’il faut savoir
Quelle que soit la banque, vos dépôts sont protégés en cas de défaillance. Selon la page d’economie.gouv.fr sur la garantie des dépôts et des titres, qui ne porte pas de date de publication visible, voici les règles principales :
- Dépôts : 100 000 € par déposant et par établissement. Un compte joint donne droit à 200 000 € au maximum, car chaque cotitulaire est un déposant distinct.
- Titres : 70 000 € par client et par établissement.
- Comptes concernés : comptes courants, comptes à terme, livrets bancaires, livrets jeunes, CEL, PEL, et compte espèces lié à un compte-titres ou à un PEA.
- Livret A, LDDS et LEP : exclus de ce plafond car garantis en totalité par l’État, d’après la page. Voyez mon article sur le Livret A.
- Indemnisation : le fonds indemnise les déposants dans les 20 jours ouvrables suivant la demande d’intervention de l’ACPR.
Comme la page n’est pas datée, vérifiez les montants actuels sur le site du fonds de garantie avant de prendre une décision importante. Et si vous avez beaucoup de liquidités, gardez en tête que le plafond s’applique par établissement : je n’ai pas vérifié comment il s’applique aux banques d’un même groupe, renseignez-vous auprès de votre banque sur l’établissement agréé auquel est rattaché votre compte.
Quel choix selon votre profil ?
Voici des repères pour vous aider, sans prétention de règle absolue. C’est mon éclairage personnel.
| Profil | Ce qui peut convenir | Pourquoi |
|---|---|---|
| Vous êtes à l’aise avec le numérique et faites peu d’espèces | Une banque en ligne peut convenir | Tout se gère à distance |
| Vous encaissez régulièrement des chèques ou des espèces | Une banque avec agence ou une solution qui accepte ces dépôts | Facilité de dépôt |
| Vous préparez un projet immobilier ou une création d’entreprise | Un conseiller disponible peut aider | Dossier de financement à monter |
| Vous voyagez beaucoup | Vérifier les frais à l’étranger et la gestion de la carte | Les conditions varient |
| Vous voulez réduire vos frais | Comparer avec le comparateur officiel | Les écarts dépendent de vos usages |
Et il est tout à fait possible d’avoir deux banques : une banque principale avec conseiller pour les projets, et un compte en ligne pour les dépenses quotidiennes, par exemple. Cela suppose de bien suivre ses comptes : un budget financier personnel vous y aide.
Les erreurs à éviter quand on choisit sa banque
- Choisir sur une publicité ou une prime de bienvenue sans regarder les frais durables.
- Ne pas comparer les tarifs avec ses usages réels.
- Ignorer les dépôts d’espèces et de chèques si vous en avez besoin.
- Fermer son ancien compte trop vite avant que prélèvements et virements aient migré.
- Négliger la sécurité : mot de passe unique, double authentification, vigilance face aux faux messages.
- Oublier le découvert : vérifiez les conditions avant de vous en servir, voyez mon article pour sortir du découvert bancaire.
- Laisser toutes ses économies sur un compte courant sans réserve de précaution adaptée : lisez épargne de précaution.
Plan d’action : choisir sa banque en cinq étapes
- Relevez vos usages sur douze mois : cartes, retraits, chèques, virements, espèces.
- Utilisez le comparateur officiel tarifs-bancaires.gouv.fr avec ces usages.
- Vérifiez que les établissements retenus sont agréés et ce que couvre la garantie des dépôts.
- Ouvrez un compte test ou une formule d’essai, sans fermer l’ancien.
- Décidez après quelques mois, puis changez de banque dans le cadre de la mobilité bancaire si besoin.
Pour conclure : choisissez la banque qui vous ressemble
Banque en ligne ou banque traditionnelle, le bon choix est celui qui correspond à vos usages, à votre budget et à votre aisance numérique. Ne vous fiez pas aux promesses publicitaires : comparez avec l’outil officiel, vérifiez la protection de vos dépôts et testez avant de tout transférer. Pour les règles officielles, consultez la page d’economie.gouv.fr sur le comparateur des tarifs bancaires et celle sur la garantie des dépôts et des titres.
À lire aussi : Carte bancaire perdue ou volée : que faire, opposition et remboursement · Compte joint : fonctionnement, avantages et risques · Virement instantané : fonctionnement, délais et frais · Inconvénients des banques en ligne : ce qu’il faut savoir · Quelle est la banque numéro 1 en France ? Réponse honnête
Mon conseil : ce week-end, relisez vos relevés bancaires des douze derniers mois, notez vos usages, puis lancez le comparateur officiel. Pour économiser sur l’ensemble de votre budget, lisez aussi mon article sur la façon d’économiser de l’argent chaque mois.
Questions fréquentes
Une banque en ligne est-elle sûre ?
Les dépôts sont garantis jusqu’à 100 000 € par déposant et par établissement agréé, d’après economie.gouv.fr. Vérifiez que l’établissement est agréé, et protégez vos accès avec un mot de passe solide et une double authentification.
Où comparer les tarifs des banques gratuitement ?
Sur le comparateur public des tarifs bancaires, tarifs-bancaires.gouv.fr, outil officiel et gratuit, qui compare 15 services, jusqu’à six établissements à la fois, d’après economie.gouv.fr.
Les virements instantanés sont-ils payants ?
Non : depuis le 9 janvier 2025, ils sont gratuits dans toutes les banques françaises, selon economie.gouv.fr, en application d’un règlement européen.
Peut-on avoir une banque en ligne et une banque traditionnelle ?
Oui, rien ne l’interdit. Beaucoup de personnes gardent une banque principale avec conseiller et utilisent un compte en ligne pour les dépenses courantes. Gardez simplement une vue claire de l’ensemble de vos comptes.
Mon compte joint est-il mieux protégé ?
D’après la page d’economie.gouv.fr, un compte joint donne droit à 200 000 € de garantie au maximum, car chaque cotitulaire est un déposant distinct.
Comment changer de banque sans tout refaire ?
La mobilité bancaire encadre le transfert de vos opérations d’une banque à l’autre. Je détaille la procédure dans mon article sur le changement de banque.
Cet article est publié à titre informatif. Il ne constitue pas un conseil financier personnalisé. Les chiffres du tableau comparatif des coûts (81 € et 32 €) sont fictifs. Les descriptions des banques en ligne et traditionnelles, le tableau des avantages et les profils sont ma synthèse personnelle, non issue d’une source officielle. Les informations ont été vérifiées sur la page d’economie.gouv.fr sur le comparateur (écrite le 17 janvier 2025) et sur la page d’economie.gouv.fr sur la garantie des dépôts, qui ne porte pas de date visible ; elles peuvent évoluer. Informations vérifiées le 26 octobre 2026. Lire notre avertissement.