
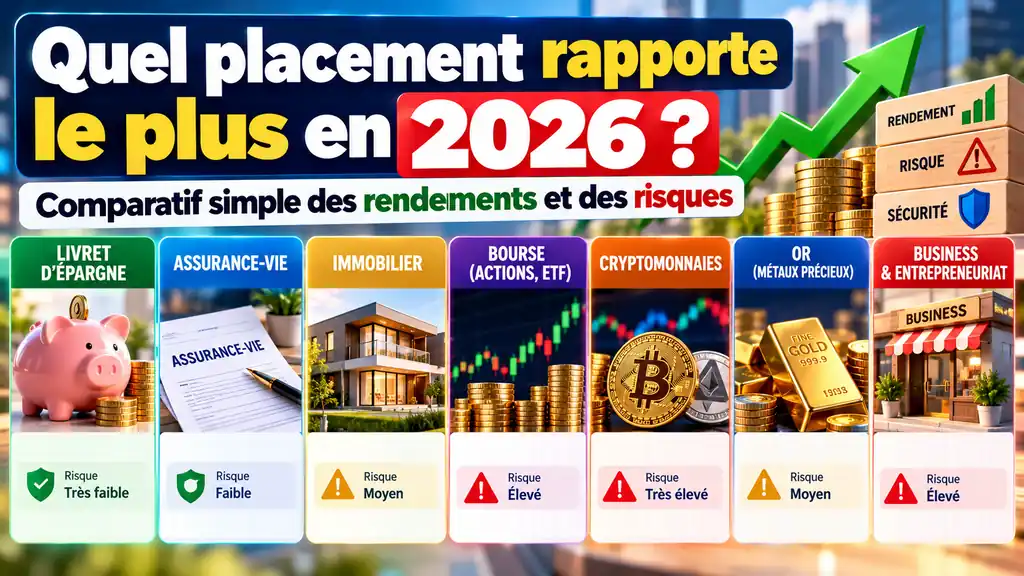
« Quel placement rapporte le plus ? » C’est sans doute la question que l’on me pose le plus souvent. Dans cet article, je vous explique comment comparer les placements selon trois critères : ce qu’ils rapportent, le risque que vous prenez et la durée pendant laquelle votre argent est immobilisé. Je vous donne aussi les taux en vigueur en 2026 et des exemples chiffrés.
Pour faire court : il n’existe pas de placement qui rapporte beaucoup sans risque. Les placements garantis, comme le Livret A, rapportent peu mais protègent votre capital. Ceux qui peuvent rapporter le plus, comme les actions, peuvent aussi faire perdre une partie de votre argent. Le « meilleur » placement est donc celui qui correspond à votre objectif et à la durée pendant laquelle vous pouvez vous passer de cet argent.
L’essentiel à retenir
- Rendement et risque vont ensemble : un rendement élevé garanti n’existe pas.
- Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7 % par an, sans impôt. C’est le repère d’un placement sans risque.
- Le LEP rapporte 2,5 %, mais il est réservé aux personnes aux revenus modestes.
- Les fonds en euros de l’assurance-vie ont rapporté 2,63 % en moyenne en 2025, avant prélèvements sociaux.
- Les actions peuvent rapporter davantage sur le long terme, mais leur valeur varie fortement et le capital n’est pas garanti.
- Commencez toujours par une épargne de précaution disponible, avant d’investir sur des placements à risque.
Je précise que les produits et les taux présentés ici concernent la France. Je les ai vérifiés le 24 octobre 2026 à partir de sources officielles. Si vous vivez dans un autre pays, les produits d’épargne sont différents, mais la logique rendement, risque et durée reste exactement la même.
Rendement, risque et durée : les trois critères à comparer
Avant de chercher le placement qui rapporte le plus, il faut comprendre une règle simple : plus un placement peut rapporter, plus il est risqué. Un placement sans risque rapporte peu.
Le rendement
C’est ce que vous rapporte votre placement chaque année, en pourcentage de la somme placée. Attention à bien distinguer un rendement garanti (fixé à l’avance, comme sur un livret) d’un rendement passé, qui ne dit rien de l’avenir.
Le risque
C’est la possibilité de perdre une partie de votre capital, ou de gagner moins que prévu. Un placement à capital garanti vous rend au minimum la somme versée. Un placement non garanti peut valoir moins que ce que vous avez investi au moment où vous voulez récupérer votre argent.
La durée et la disponibilité
C’est le temps pendant lequel vous pouvez laisser votre argent placé, et la facilité pour le récupérer. Un livret est disponible à tout moment. Un investissement en actions demande en général un horizon long, de l’ordre de huit à dix ans ou plus, pour laisser le temps de traverser les baisses.
Comparatif des placements en 2026
Voici le tableau que j’utilise pour comparer les principaux placements accessibles en France. Les rendements indiqués sont ceux connus au 24 octobre 2026 : ils évoluent dans le temps.
| Placement | Rendement repère | Capital garanti ? | Disponibilité |
|---|---|---|---|
| Livret A et LDDS | 1,7 % net d’impôt (depuis le 1er août 2026) | Oui | Immédiate |
| LEP (revenus modestes) | 2,5 % net d’impôt | Oui | Immédiate |
| PEL ouvert en 2026 | 2 % brut par an, fixé à l’ouverture | Oui | Bloqué (un retrait ferme le plan) |
| Fonds en euros (assurance-vie) | 2,63 % en moyenne en 2025, avant prélèvements sociaux | Oui, par l’assureur | Disponible, fiscalité plus douce après 8 ans |
| SCPI (immobilier) | 4,91 % de taux de distribution moyen en 2025 | Non | Faible : revente non garantie |
| Actions diversifiées | 5 à 7 % par an en moyenne sur 15 à 20 ans (historique) | Non | Variable : horizon long conseillé |
En lisant ce tableau, vous voyez que les placements qui affichent les rendements les plus élevés sont aussi ceux dont le capital n’est pas garanti. C’est exactement la règle rendement et risque.
Les placements réellement sans risque
Quand je parle de placement sans risque, je parle d’un placement dont le capital est garanti et dont le rendement est connu à l’avance. En France, ce sont surtout les livrets d’épargne réglementée et le PEL.
Le Livret A et le LDDS
Ils rapportent 1,7 % par an depuis le 1er août 2026. Les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le plafond de versement est de 22 950 € pour le Livret A et de 12 000 € pour le LDDS. Votre argent reste disponible à tout moment.
Le LEP
Le Livret d’épargne populaire rapporte 2,5 % par an, sans impôt, avec un plafond de 10 000 €. C’est le livret réglementé qui rapporte le plus, mais il est réservé aux personnes dont le revenu fiscal ne dépasse pas un plafond fixé chaque année. Si vous y avez droit, je vous conseille de le remplir en priorité.
Le PEL
Un PEL ouvert depuis le 1er janvier 2026 rapporte 2 % brut par an, et ce taux est garanti pendant toute la durée du plan. En contrepartie, l’argent est bloqué : un retrait entraîne la fermeture du plan. Contrairement aux livrets, les intérêts du PEL sont soumis à l’impôt et aux prélèvements sociaux.
Garanti ne veut pas dire « qui protège de l’inflation »
Un placement sans risque protège votre capital, mais pas toujours votre pouvoir d’achat. Si les prix augmentent plus vite que le taux de votre livret, votre argent perd de la valeur réelle, même si son montant ne baisse pas.
Les placements prudents, mais pas sans risque
Certains placements sont souvent présentés comme sûrs. Ils sont prudents, mais je préfère être précis : leur sécurité n’est pas la même que celle d’un Livret A.
Le fonds en euros de l’assurance-vie
Le capital investi sur un fonds en euros est garanti par l’assureur, et non par l’État. Son rendement n’est pas connu à l’avance : il est fixé chaque année par l’assureur. Il a été en moyenne de 2,63 % en 2025, comme en 2024, net de frais sur encours et avant prélèvements sociaux. Les écarts entre contrats peuvent être importants.
L’assurance-vie a aussi une fiscalité particulière, plus avantageuse après huit ans. Je l’explique en détail dans mon article sur la fiscalité de l’assurance-vie.
Les placements qui peuvent rapporter le plus
Si vous cherchez un rendement plus élevé que celui des livrets, vous devez accepter un risque de perte. Voici les principales options, avec ce qu’il faut savoir.
Les actions et les fonds indiciels (ETF)
Sur une longue période, les actions ont historiquement rapporté davantage que les placements garantis. Un placement diversifié en actions a rapporté en moyenne 5 à 7 % par an sur 15 à 20 ans, avec des résultats qui varient selon les dates d’achat et de vente. Sur quelques années, en revanche, la valeur peut baisser fortement. Je vous conseille de n’y placer que de l’argent dont vous n’aurez pas besoin avant longtemps, et de diversifier.
Les SCPI
Les SCPI permettent d’investir dans l’immobilier avec de petites sommes. Leur taux de distribution moyen a été de 4,91 % en 2025. Mais la même année, le prix moyen des parts a baissé de 3,45 %. Les revenus ne sont pas garantis, la revente peut prendre du temps et les frais d’entrée sont élevés : c’est un placement de long terme.
Les cryptomonnaies
Leur valeur peut monter ou baisser très fortement en peu de temps, et le capital n’est pas protégé. Je les considère comme un placement très risqué, à réserver à une petite part de votre épargne que vous êtes prêt à perdre.
Méfiez-vous des rendements élevés « garantis »
Méfiez-vous des offres qui promettent un rendement élevé et garanti, ou qui ne parlent pas des risques : elles peuvent cacher une arnaque. Retenez ce repère : un rendement nettement supérieur à celui du Livret A signifie forcément un risque important.
Quel placement choisir à court terme ?
Si vous aurez besoin de votre argent dans moins de deux ou trois ans (un achat prévu, des frais d’études, une réserve pour les imprévus), je vous recommande de rester sur des placements garantis et disponibles : Livret A, LDDS et LEP si vous y avez droit. Les placements à risque ne sont pas adaptés à un horizon court, car vous pourriez devoir vendre au mauvais moment.
Comment faire fructifier son argent : ma méthode en 4 étapes
Étape 1 : constituer une épargne de précaution
Avant tout placement à risque, gardez une réserve disponible pour les imprévus, par exemple sur un Livret A. Si vous ne savez pas encore combien vous pouvez mettre de côté chaque mois, commencez par faire votre budget mensuel avec la méthode 50/30/20.
Étape 2 : définir votre objectif et votre horizon
Pour chaque somme, posez-vous la question : dans combien de temps en aurai-je besoin ? Moins de trois ans : placements garantis. Entre trois et huit ans : placements prudents comme le fonds en euros. Plus de huit ans : vous pouvez envisager une part de placements plus dynamiques.
Étape 3 : diversifier
Ne mettez pas tout votre argent sur un seul placement. Répartir votre épargne entre plusieurs supports limite l’effet d’une mauvaise année sur l’un d’eux.
Étape 4 : laisser travailler les intérêts composés
Quand vous laissez vos intérêts sur votre placement, ils produisent à leur tour des intérêts. C’est ce qu’on appelle les intérêts composés. Voici la formule que j’utilise pour estimer la valeur d’un placement à rendement constant :
Formule : capital après plusieurs années
Capital final = Capital de départ × (1 + taux)nombre d’années
- Capital de départ : la somme placée au début.
- Taux : le rendement annuel, écrit en décimal (1,7 % = 0,017).
- Nombre d’années : la durée du placement, intérêts laissés sur le support.
Exemples chiffrés : 5 000 € placés pendant 10 ans
Hypothèses des exemples
- Capital de départ de 5 000 €, aucun versement ni retrait pendant 10 ans.
- Taux supposés constants pendant 10 ans, ce qui n’est pas le cas en réalité : les taux des livrets changent et les placements à risque varient d’une année à l’autre.
- Montants avant impôts et prélèvements éventuels. J’ai construit ces exemples pour illustrer la formule.
| Taux annuel supposé | Exemple de placement | Capital après 10 ans | Gain |
|---|---|---|---|
| 1,7 % | Livret A (taux actuel) | 5 918 € | 918 € |
| 2,5 % | LEP (taux actuel) | 6 400 € | 1 400 € |
| 5 % | Placement à risque (hypothèse, non garantie) | 8 144 € | 3 144 € |
Ce que je retiens de ces exemples : un rendement plus élevé fait une vraie différence sur dix ans, mais seul le premier résultat est sûr, au taux près. Le troisième peut être plus élevé, ou bien plus faible, voire inférieur aux 5 000 € de départ.
Les erreurs que je vous conseille d’éviter
- Choisir uniquement le rendement le plus élevé, sans regarder le risque et la durée.
- Placer sur un support risqué de l’argent dont vous aurez besoin bientôt.
- Mettre toute son épargne au même endroit, sans diversifier.
- Oublier les frais et la fiscalité, qui réduisent le rendement réel.
- Croire aux promesses de gains élevés garantis, signe fréquent d’arnaque.
- Investir avant d’avoir une épargne de précaution.
Points à vérifier avant de placer votre argent
- Le capital est-il garanti, et par qui (l’État, une banque, un assureur) ?
- Le rendement est-il garanti ou seulement espéré ?
- Pouvez-vous récupérer votre argent rapidement, et à quel coût ?
- Quels sont les frais (entrée, gestion, sortie) ?
- Comment les gains sont-ils imposés ?
- L’intermédiaire est-il autorisé ? En France, vous pouvez le vérifier avant de lui confier votre argent.
Sources et références
- Épargne réglementée : taux du Livret A, du LDDS et du LEP au 1er août 2026 – Service-Public.gouv.fr, page mise à jour le 31 juillet 2026.
- « Plan d’épargne logement : le taux de rémunération augmente à compter du 1er janvier 2026 » – Service-Public.gouv.fr, 23 décembre 2025.
J’ai vérifié ces informations le 24 octobre 2026. Les taux et les règles présentés s’appliquent en France.
Conclusion
En résumé, le placement qui rapporte le plus n’est pas forcément le meilleur pour vous. Commencez par une épargne de précaution sur des livrets garantis, puis choisissez vos placements selon la durée pendant laquelle vous pouvez immobiliser votre argent. Plus cette durée est longue, plus vous pouvez accepter une part de risque pour viser un meilleur rendement.
Mon conseil pour passer à l’action : listez vos projets avec leur échéance, et associez à chacun un type de placement grâce au tableau comparatif. Pour aller plus loin, retrouvez mes articles dans la rubrique Épargne et placements.
À lire aussi : L’assurance-vie entre-t-elle dans la succession ? Règles en France · Investir dans l’immobilier sans apport : est-ce possible ? · Budget financier personnel · Formation finance personnelle : comment apprendre à gérer son argent · Livret A : taux, plafond et fonctionnement (France) · PEA débutant : ouvrir et utiliser son plan d’épargne en actions · Taxe foncière : calcul, exonérations et réclamation (France) · PEL · LEP · ETF pour débutant · PER · Revenus passifs · Plus-value immobilière · Âge légal de départ à la retraite · Intérêts composés · LDDS · Compte-titres ordinaire (CTO) : fonctionnement et fiscalité · Acheter du Bitcoin : guide pour débutants, étape par étape · Épargner pour ses enfants : quel placement choisir ? · Inflation et épargne : comment protéger son argent ? · Créer une SCI familiale · Diversifier son portefeuille : méthode simple pas à pas · Meilleure assurance-vie en ligne : comparatif des contrats
Questions fréquentes
Quel est le placement le plus sûr en 2026 ?
En France, les livrets d’épargne réglementée (Livret A, LDDS, LEP) sont les placements les plus sûrs : le capital est garanti, l’argent reste disponible et les intérêts sont exonérés d’impôt. Leur rendement est en revanche limité : 1,7 % pour le Livret A et le LDDS depuis le 1er août 2026.
Peut-on gagner 10 % par an sans risque ?
Non. Aucun placement ne garantit un tel rendement. Une offre qui promet 10 % par an sans risque doit vous alerter : c’est un signal d’arnaque fréquent.
Livret A ou assurance-vie : lequel choisir ?
Les deux sont complémentaires. Le Livret A sert à l’épargne de précaution, disponible à tout moment. L’assurance-vie convient mieux à une épargne de moyen ou long terme, notamment grâce à sa fiscalité après huit ans.
Quel placement choisir pour un objectif à moins de deux ans ?
Pour une échéance courte, je vous recommande les placements garantis et disponibles : Livret A, LDDS, ou LEP si vos revenus le permettent. Évitez les placements dont la valeur peut baisser.
Cet article est publié à titre informatif. Chaque situation étant particulière, je vous invite à vérifier les conditions de chaque placement auprès de votre banque ou de votre assureur avant toute décision. Taux applicables en France, vérifiés le 24 octobre 2026. Lire notre avertissement.