
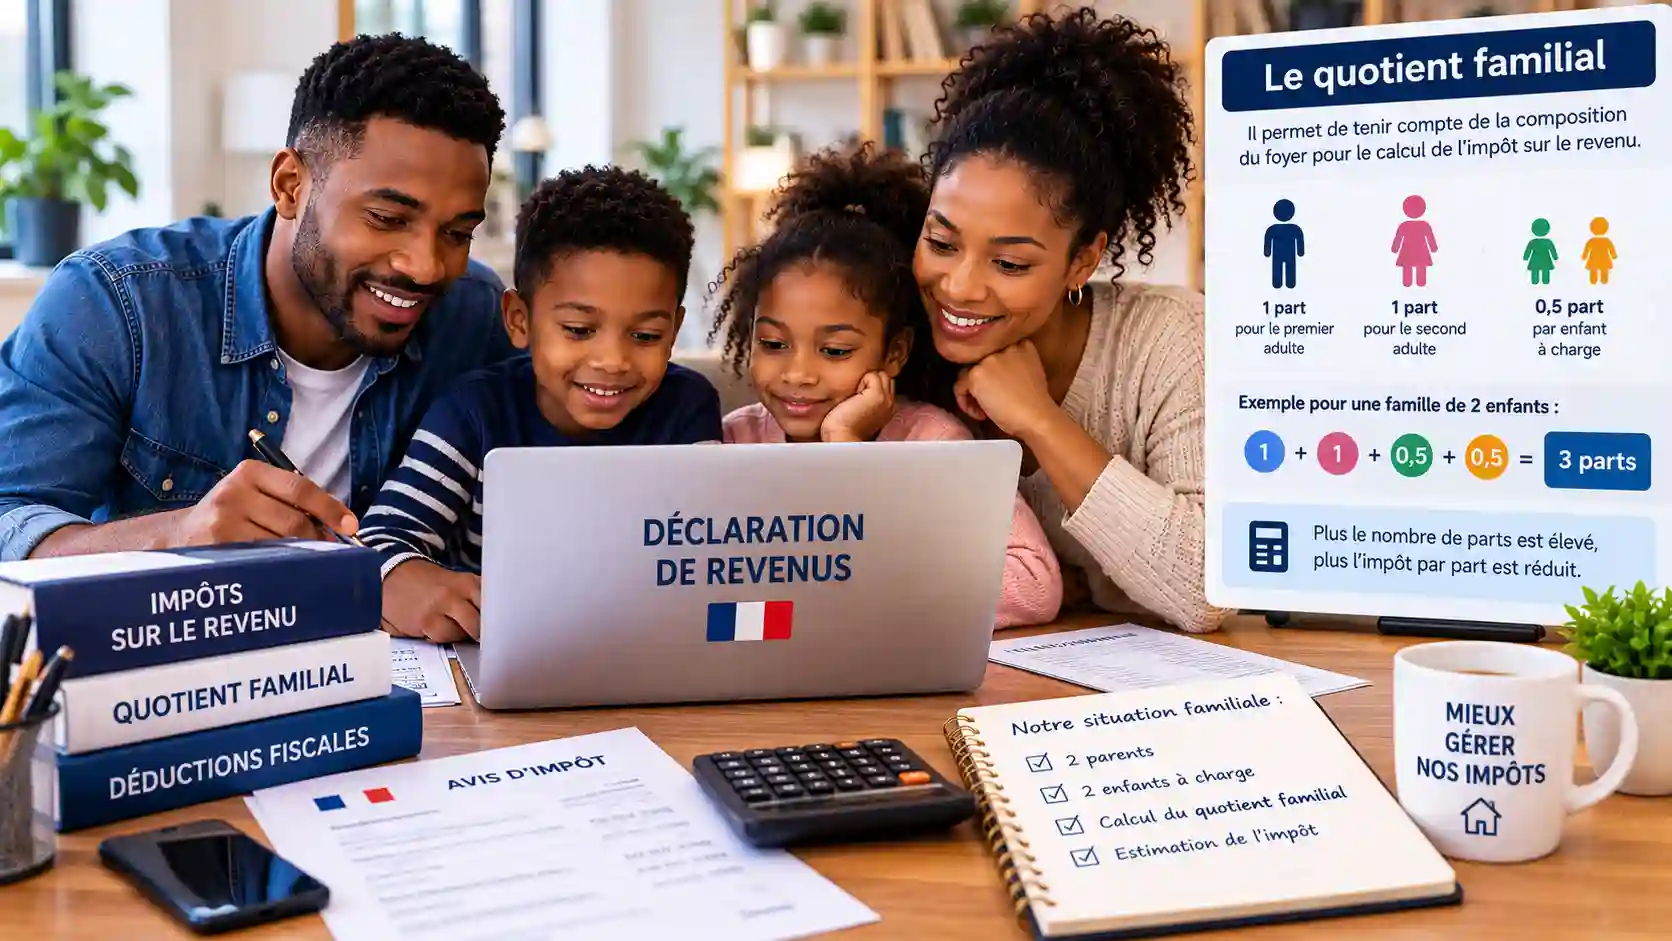
Deux foyers qui gagnent le même salaire ne paient pas le même impôt sur le revenu. La différence vient souvent d’un mécanisme que tout le monde a entendu nommer sans toujours le comprendre : le quotient familial. Pourquoi mon voisin avec trois enfants paie-t-il moins que moi ? Combien de parts fiscales ai-je ? Et pourquoi l’avantage s’arrête-t-il à un certain montant ?
Dans cet article, je vous explique comment fonctionne le quotient familial : le principe, le nombre de parts selon votre situation, la façon dont l’impôt est calculé, le plafonnement de l’avantage et les points à vérifier dans votre déclaration. Je m’appuie sur trois fiches de service-public.gouv.fr, vérifiées le 15 avril 2026 : le quotient familial d’un couple marié ou pacsé, celui d’une personne seule et celui d’un parent isolé, ainsi que sur la page d’economie.gouv.fr sur le quotient familial (écrite le 7 mai 2026).
Précision importante : le quotient familial a beaucoup de cas particuliers (veuvage, enfants majeurs, pension alimentaire, rattachement). Je vous détaille ceux que j’ai pu vérifier, et pour les autres, je le dis clairement plutôt que de deviner. Pour le calcul global de l’impôt, mon article sur le calcul de l’impôt sur le revenu donne le cadre général.
L’essentiel à retenir
- Le quotient familial est le revenu net imposable divisé par le nombre de parts fiscales du foyer.
- Un célibataire a 1 part, un couple marié ou pacsé 2 parts, plus des parts selon les enfants à charge.
- L’avantage lié aux parts supplémentaires est plafonné : 1 807 € par demi-part supplémentaire pour les enfants, d’après la fiche officielle.
- Un parent isolé peut bénéficier d’une majoration, à condition de cocher la case T.
- Plus un foyer a de revenus, plus le plafonnement peut limiter l’effet des enfants sur l’impôt.
Quotient familial : la définition simple
D’après economie.gouv.fr, le quotient familial est un système qui divise le revenu imposable en un certain nombre de parts. Le nombre de parts dépend de la composition du foyer : situation familiale, enfants à charge, et certaines situations particulières.
La page donne la formule : quotient familial = revenu net imposable ÷ nombre de parts fiscales. L’administration applique ensuite le barème de l’impôt au résultat, puis multiplie par le nombre de parts. Elle part du revenu imposable de l’année précédente et de la composition de votre foyer.
Pourquoi ce système existe-t-il ?
L’idée est de tenir compte des charges de famille : un foyer qui fait vivre plusieurs personnes avec un revenu donné n’a pas la même capacité à payer l’impôt qu’une personne seule avec le même revenu. Je n’ai pas de source officielle plus détaillée sur l’histoire du dispositif : c’est mon résumé du principe.
Combien de parts fiscales avez-vous ?
Le nombre de parts dépend de votre situation. Voici ce que disent les fiches officielles que j’ai consultées.
Pour un couple marié ou pacsé
La fiche sur le couple marié ou pacsé donne ce tableau pour une déclaration commune :
| Situation | Nombre de parts |
|---|---|
| Sans personne à charge | 2 |
| 1 enfant à charge | 2,5 |
| 2 enfants à charge | 3 |
| 3 enfants à charge | 4 |
| 4 enfants à charge | 5 |
| Par enfant supplémentaire | + 1 |
D’autres situations ajoutent des parts : une personne invalide à charge (+ 1 part par personne), un conjoint invalide (+ 0,5 part, ou + 1 si les deux le sont) ou un ancien combattant de plus de 74 ans au 31 décembre 2025 (+ 0,5 part), selon les conditions de la fiche.
Pour une personne seule
D’après la fiche sur la personne seule, le cas général est 1 part. Une demi-part supplémentaire est possible dans certains cas : le parent qui a élevé seul un enfant pendant au moins 5 ans, la personne invalide (carte mobilité inclusion « invalidité » ou pension d’invalidité d’au moins 40 %) ou l’ancien combattant de plus de 74 ans. Chaque cas a des conditions précises que je vous invite à lire sur la fiche.
Pour un parent isolé
La fiche sur le parent isolé donne les parts suivantes, parent compris :
| Enfants | Garde exclusive | Garde alternée |
|---|---|---|
| 1 enfant | 2 parts | 1,5 part |
| 2 enfants | 2,5 parts | 2 parts |
| Par enfant supplémentaire | + 1 | + 0,5 |
La fiche donne deux exemples : avec 3 enfants en garde exclusive, le parent isolé a 3,5 parts ; avec 3 enfants en garde alternée, 2,5 parts. Elle explique aussi une majoration pour parent isolé : une demi-part pour le premier enfant en garde exclusive, un quart de part pour un enfant en garde alternée, une demi-part pour deux enfants au moins en garde alternée.
Parent isolé : pensez à la case T
La fiche officielle précise que pour bénéficier de cet avantage, la case T de la déclaration de revenus doit être cochée. Elle est parfois précochée : vérifiez-la avant de valider. Mon article sur la déclaration de revenus vous aide à relire chaque étape.
Et la garde alternée ?
Pour un couple, la fiche donne 0,25 part, 0,5 part et 1 part pour respectivement 1, 2 et 3 enfants en garde alternée, puis + 0,5 part par enfant supplémentaire. Ces enfants comptent donc moins que ceux dont vous avez la charge principale. Pour les cas combinés, lisez directement la fiche.
Ce que je ne détaille pas ici
Je n’ai pas lu, dans les fiches consultées, les règles complètes pour le veuvage, pour un enfant majeur rattaché ou pour le versement d’une pension alimentaire. La fiche sur la personne seule renvoie d’ailleurs vers une fiche dédiée au veuf ou à la veuve. Je ne les décris donc pas : consultez les fiches officielles ou votre centre des finances publiques.
Comment l’impôt est-il calculé avec les parts ?
Le mécanisme se comprend en trois étapes, d’après la page d’economie.gouv.fr :
- Diviser le revenu net imposable par le nombre de parts : on obtient le quotient familial ;
- Appliquer le barème de l’impôt à ce quotient ;
- Multiplier le résultat par le nombre de parts.
Les fiches de service-public.gouv.fr utilisent, dans leurs exemples, un extrait du barème : 0 % jusqu’à 11 600 €, 11 % de 11 601 € à 29 579 €, puis 30 % au-delà. Je m’en sers ci-dessous. Pour le barème complet et les tranches supérieures, lisez mon article sur le calcul de l’impôt sur le revenu.
Exemple officiel : couple sans enfant, puis avec un enfant
La fiche sur le couple donne des exemples chiffrés, avec un revenu net imposable de 63 000 € :
| Situation | Parts | Impôt |
|---|---|---|
| Couple sans enfant, 63 000 € | 2 | 5 108 € |
| Couple avec 1 enfant, 63 000 € | 2,5 | 3 740 € |
L’enfant fait donc baisser l’impôt de 1 368 €, soit moins que le plafond de 1 807 € pour une demi-part : le plafonnement ne joue pas dans ce cas.
Un exemple fictif de mon calcul
Voici un exemple fictif, calculé par mes soins avec ce même extrait de barème. Un couple a un revenu net imposable de 60 000 € et 2 enfants à charge, soit 3 parts. Quotient familial : 60 000 ÷ 3 = 20 000 €. Impôt sur ce quotient : 11 % de (20 000 − 11 600) = 924 €. Multiplié par 3 parts : 2 772 €. Sans enfant, le même couple aurait 2 parts : quotient de 30 000 €, impôt d’environ 4 208 €. La baisse est d’environ 1 436 €. Ce calcul est simplifié : il ne tient compte ni de la décote, ni des réductions et crédits d’impôt.
Le plafonnement du quotient familial
L’avantage procuré par les parts supplémentaires n’est pas illimité. D’après economie.gouv.fr, l’avantage fiscal maximal est plafonné à 1 807 € par demi-part supplémentaire. La fiche sur le couple détaille aussi :
- enfants : 1 807 € par demi-part supplémentaire ;
- garde alternée : 904 € par quart de part supplémentaire ;
- invalidité ou ancien combattant : 3 608 € pour la demi-part supplémentaire.
Pour le parent isolé, la fiche donne d’autres montants : l’avantage est limité à 4 262 € pour la part entière du premier enfant en garde exclusive, et à 2 131 € pour la demi-part accordée à chacun des deux premiers enfants en garde alternée.
Comment le plafonnement s’applique-t-il ?
Selon la fiche sur le parent isolé, l’administration compare deux montants : l’impôt calculé avec 1 part, diminué du plafond, et l’impôt calculé avec le nombre de parts réel. Si le second est inférieur au premier, c’est le plafonnement qui s’applique. Le principe est le même pour un couple.
Un exemple officiel où le plafond joue
La fiche sur le couple donne l’exemple d’un revenu net imposable de 80 000 € : sans enfant, l’impôt est de 10 208 € ; avec un enfant, il serait de 6 760 €, soit une baisse de 3 448 €. Cette baisse dépasse le plafond de 1 807 € : l’impôt retenu est donc de 8 401 €. Retenez l’idée : plus les revenus sont élevés, plus le plafond peut limiter l’effet des parts supplémentaires.
Les erreurs à éviter dans votre déclaration
Voici une liste issue de mon expérience : c’est une synthèse personnelle, pas une règle officielle.
- Ne pas mettre à jour sa situation après un mariage, un PACS, une séparation, une naissance : l’impôt dépend de la composition de votre foyer ;
- Oublier la case T quand on est parent isolé ;
- Confondre garde exclusive et garde alternée, qui donnent des parts différentes ;
- Penser que chaque enfant diminue l’impôt du même montant : le plafonnement change le résultat pour les foyers aux revenus élevés ;
- Ne pas vérifier son avis d’imposition : il indique le nombre de parts retenu.
En cas de doute sur votre situation, la meilleure démarche est de contacter votre centre des finances publiques, ou de modifier votre déclaration en ligne. Pour le prélèvement à la source, mon article explique comment adapter le taux après un changement de situation, et celui sur le crédit d’impôt emploi à domicile détaille un autre avantage qui peut réduire l’impôt d’un foyer avec enfants.
Quotient familial et budget de la famille
Une fois votre impôt compris, intégrez-le à votre budget : mon article sur le budget financier personnel vous aide à répartir vos revenus. Si vous voulez parler d’argent avec vos enfants, lisez aussi mon article sur l’éducation financière des enfants. Et pour comprendre ce qui sépare votre salaire brut de ce que vous recevez, voyez la différence entre salaire brut et net.
Ce que les sources officielles ne disent pas (ou que je n’ai pas vérifié)
- les règles détaillées pour les veufs et veuves et pour les enfants majeurs rattachés ;
- les effets d’une pension alimentaire sur les parts ;
- le barème complet au-delà des tranches utilisées dans les exemples ;
- l’effet exact de la décote et des réductions d’impôt sur votre cas.
Quand une information manque, je le dis et je ne devine pas. Les montants cités (parts, plafonds, exemples) viennent des fiches officielles ; les exemples fictifs sont signalés comme tels.
Pour conclure : comprendre ses parts pour comprendre son impôt
Le quotient familial divise votre revenu en parts selon votre foyer, applique le barème, puis multiplie par le nombre de parts. L’avantage des parts supplémentaires est plafonné, ce qui explique pourquoi l’effet des enfants varie selon les revenus. Vérifiez votre nombre de parts sur votre avis d’imposition et, si vous êtes parent isolé, la case T. Pour les règles à jour, consultez la fiche officielle sur le quotient familial d’un couple marié ou pacsé et celle sur le quotient familial d’un parent isolé.
Questions fréquentes
Qu’est-ce que le quotient familial ?
C’est un système qui divise le revenu net imposable par le nombre de parts fiscales du foyer, puis applique le barème et multiplie le résultat par le nombre de parts, d’après economie.gouv.fr.
Combien de parts fiscales pour un couple avec deux enfants ?
3 parts pour un couple marié ou pacsé avec deux enfants à charge, d’après la fiche de service-public.gouv.fr sur le couple.
Combien de parts pour un parent isolé avec un enfant ?
2 parts en garde exclusive et 1,5 part en garde alternée, parent compris, d’après la fiche sur le parent isolé. Pour la majoration, pensez à cocher la case T.
Quel est le plafond du quotient familial ?
1 807 € par demi-part supplémentaire pour les enfants, d’après la fiche officielle. Le plafond est différent pour la garde alternée, l’invalidité et le parent isolé.
Pourquoi l’effet des enfants est-il moins fort pour les hauts revenus ?
Parce que l’avantage fiscal procuré par les parts supplémentaires est plafonné : au-delà du plafond, l’administration limite la baisse d’impôt.
Où vérifier mon nombre de parts ?
Sur votre avis d’impôt sur le revenu et sur votre déclaration en ligne. En cas d’écart avec votre situation, contactez votre centre des finances publiques.
Cet article est publié à titre informatif. Il ne constitue pas un conseil fiscal personnalisé. L’exemple du couple à 60 000 € avec 2 enfants est fictif et simplifié (barème partiel, sans décote ni réductions). Les exemples à 63 000 € et 80 000 € viennent de la fiche officielle sur le couple. La liste des erreurs à éviter est ma synthèse personnelle, non issue d’une source officielle. Je ne détaille pas les cas de veuvage, d’enfants majeurs rattachés et de pension alimentaire, faute de source consultée. Les informations ont été vérifiées sur les fiches de service-public.gouv.fr sur le quotient familial d’un couple, d’une personne seule et d’un parent isolé (15 avril 2026) et sur la page d’economie.gouv.fr (7 mai 2026). Informations vérifiées le 26 octobre 2026. Lire notre avertissement.