
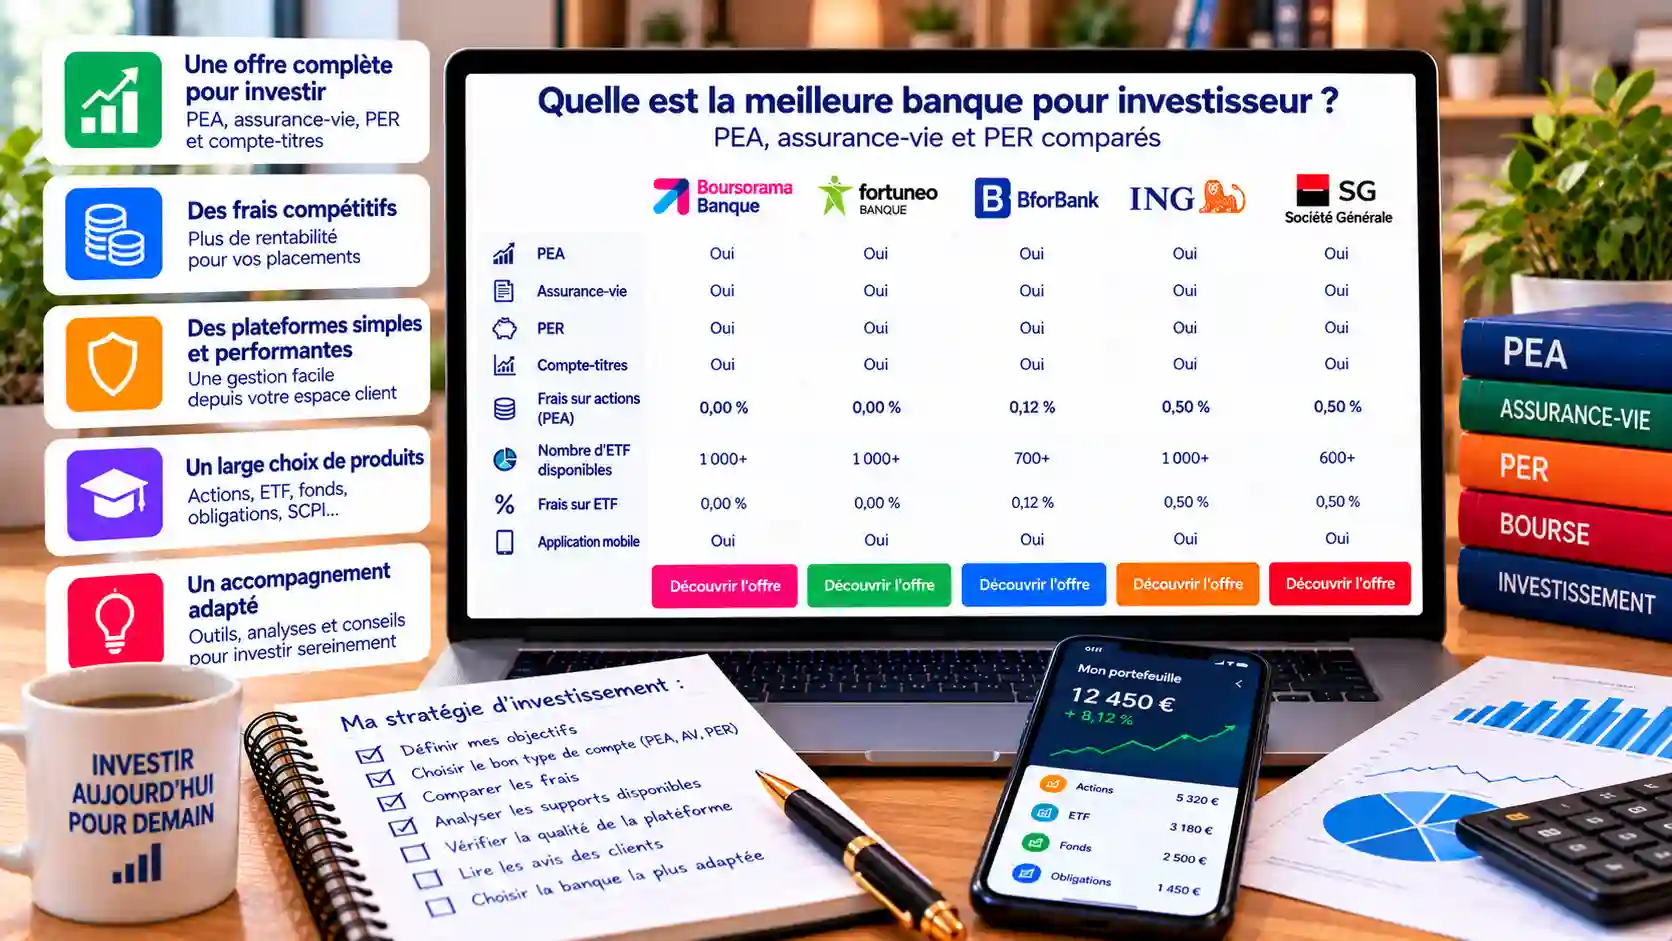
Quand on veut investir sérieusement, on se pose vite la question : dans quelle banque ouvrir son PEA, son assurance-vie et son compte-titres ? Doit-on tout mettre au même endroit, ou répartir ? Une banque peut être excellente pour le compte du quotidien et très moyenne pour investir. Et l’inverse est aussi vrai.
Dans cet article, je vous aide à trouver la meilleure banque pour investisseur en France, c’est-à-dire une banque qui vous permet de gérer au même endroit votre compte, votre épargne et vos placements. Je ne refais pas ici la comparaison des courtiers : elle est dans mon article sur le meilleur courtier en ligne. Ici, je regarde la banque dans son ensemble : quelles enveloppes elle propose, ce qu’elle affiche, et pour quel profil d’investisseur elle convient.
L’essentiel à retenir
- Un investisseur a besoin de trois choses chez sa banque : les bonnes enveloppes (PEA, assurance-vie, compte-titres, PER), des frais clairs et un compte courant fiable.
- Le PEA est limité à 150 000 € de versements, et on ne peut en détenir qu’un seul classique : le choix de la banque est donc durable.
- Les banques en ligne comme BoursoBank et Fortuneo affichent les gammes les plus larges d’enveloppes. BforBank est plus centrée sur l’assurance-vie et les livrets.
- Aucun site n’affiche toute sa grille de frais sur la page d’accueil : il faut ouvrir la brochure tarifaire.
- Vous pouvez diviser : une banque pour le quotidien, une autre pour investir.
Ce qu’un investisseur doit attendre de sa banque
Une banque pour investisseur n’est pas forcément celle qui a le meilleur taux sur un livret. C’est celle qui vous permet d’investir proprement, à coût maîtrisé. Voici mes critères.
- Les enveloppes disponibles : PEA, assurance-vie, compte-titres ordinaire, PER. Chacune a son rôle.
- Les frais : courtage, droits de garde, frais de gestion, frais d’entrée et de versement.
- Le ticket d’entrée : pouvoir commencer avec un petit montant.
- La banque au quotidien : un compte courant et une carte sans surprise, pour alimenter vos placements.
- Le crédit : si vous préparez un projet immobilier, voir ce que la banque propose.
- La possibilité de partir : pouvoir transférer vos placements si l’offre change.
Avant tout, établissez votre base : un budget (voir mon article sur le budget financier personnel) et une épargne de précaution. On n’investit que ce dont on n’a pas besoin à court terme.
Les règles officielles qui décident du choix de la banque
Le PEA : un seul par personne
D’après la fiche de service-public.gouv.fr sur le PEA (vérifiée le 22 mai 2026), le PEA est plafonné à 150 000 € de versements, et le PEA-PME-ETI à 225 000 €, avec un cumul limité à 225 000 € au total. Il est interdit de détenir plusieurs PEA classiques en même temps. Un retrait avant la fin de la 5e année clôture en principe le plan, et après 5 ans les gains sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
Concrètement : comme vous ne pouvez avoir qu’un PEA classique, la banque où vous l’ouvrez est un choix durable. Prenez le temps de comparer. Pour comprendre le fonctionnement, lisez mon article sur le PEA pour débutant. La fiche officielle ne traite pas du transfert d’un PEA d’un établissement à un autre : renseignez-vous auprès de la banque d’arrivée avant de vous engager.
Le PER : un plafond de déduction
Pour le PER, la fiche de service-public.gouv.fr indique un plafond de déduction de 37 680 € avec un minimum de 4 710 €, et un déblocage anticipé possible dans certains cas. Le détail est dans mon article sur le PER.
Le compte-titres et l’assurance-vie
Le compte-titres ordinaire est plus souple, mais moins avantageux fiscalement ; l’assurance-vie convient à l’épargne à long terme et à la transmission. Voyez mes articles sur le compte-titres ordinaire et la fiscalité de l’assurance-vie.
Ce que les banques affichent pour les investisseurs
Voici ce que j’ai relevé sur les pages d’accueil le 27 octobre 2026. Je rapporte uniquement ce qui est écrit.
| Banque | Enveloppes et services affichés | Frais affichés |
|---|---|---|
| BoursoBank | Compte-titres, PEA, PEA-PME, PEA 18-25 ans, PEA profilé, plan d’épargne programmé, assurance-vie, livrets, crédits | « 0 € de frais de courtage » sur sa plateforme ; grille complète non détaillée sur la page |
| Fortuneo | Assurance-vie, PER, PEA, PEA-PME, compte-titres, crédit immobilier ; investissement dès 1 € | Assurance-vie et PER : 0 € de frais d’adhésion et de versements ; tarif de courtage non chiffré sur la page |
| BforBank | Assurance-vie BforLife, Livret A, LDDS | Pas de minimum en unités de compte ; frais de gestion non chiffrés ; PEA et compte-titres non mentionnés |
| Hello bank | Compte à terme et crédit à la consommation cités | Pas d’offre d’investissement détaillée sur la page |
| Monabanq | Livret et compte joint cités | Pas d’offre d’investissement détaillée sur la page |
Ce tableau est clair : pour investir, deux banques se détachent par l’étendue de leur gamme, BoursoBank et Fortuneo. Les autres sont soit centrées sur l’assurance-vie et les livrets, soit peu détaillées sur ce point.
BoursoBank pour investir : avantages et inconvénients
BoursoBank affiche la gamme la plus large : compte-titres, PEA, PEA-PME, un PEA pour les 18-25 ans, un PEA profilé et un plan d’épargne programmé, en plus de l’assurance-vie et des livrets, avec un courtage annoncé à 0 €.
Ce qui me plaît
- tout est au même endroit : compte, épargne, bourse, crédit ;
- des enveloppes pensées pour les jeunes et pour la gestion déléguée ;
- un courtage annoncé à 0 €, utile quand on investit de petits montants.
Ce qui me retient
- la grille complète des frais (garde, change, produits spécifiques) n’est pas sur la page : demandez la brochure ;
- pas d’agence : le conseil est à distance.
Fortuneo pour investir : avantages et inconvénients
Fortuneo affiche 0 € de frais d’adhésion, de versements, d’arbitrages et de sortie sur son assurance-vie, accessible dès 100 € en gestion libre, et 0 € de frais d’adhésion, de versements et d’arbitrages sur son PER. Le PEA, le PEA-PME et le compte-titres sont accessibles dès 1 €.
Ce qui me plaît
- des frais d’entrée et de versement à 0 € sur l’assurance-vie et le PER ;
- un ticket d’entrée bas pour les enveloppes boursières ;
- une offre de crédit immobilier chez le même établissement, utile pour un projet global.
Ce qui me retient
- le tarif de courtage et les droits de garde ne sont pas chiffrés sur la page ;
- les frais de gestion des supports et ceux du PER ne sont pas indiqués : regardez-les avant de choisir.
BforBank pour investir : avantages et inconvénients
BforBank met en avant son assurance-vie BforLife, sans minimum d’investissement en unités de compte, ainsi que les Livrets A et LDDS. La page n’indique ni PEA, ni compte-titres.
Ce qui me plaît
- une assurance-vie accessible, sans minimum en unités de compte ;
- des livrets réglementés au même endroit.
Ce qui me retient
- aucun PEA ni compte-titres mentionnés sur la page : pas adaptée pour la bourse ;
- la prime de souscription affichée portait une période qui s’est terminée le 30 septembre 2026 : ne comptez pas dessus ;
- la banque peut reprendre la prime en cas de rachat dans les 12 premiers mois ;
- les frais de gestion de l’assurance-vie ne sont pas chiffrés sur la page.
Un ou plusieurs établissements : ma façon de décider
Faut-il tout mettre dans une seule banque ? Mon réflexe est de séparer ce qui doit l’être. Voici deux schémas simples.
| Schéma | Avantages | Limites |
|---|---|---|
| Une seule banque pour tout | Simplicité, vue d’ensemble, un seul interlocuteur | Si l’offre change ou se dégrade, tout est lié ; plafond de garantie par établissement |
| Banque du quotidien + banque ou courtier pour investir | Vous choisissez le meilleur pour chaque usage | Deux espaces à suivre, deux mots de passe |
Dans les deux cas, gardez en tête que la garantie des dépôts est plafonnée par établissement : mes articles sur les inconvénients des banques en ligne et le choix d’un courtier vous aident à arbitrer.
Ma recommandation selon votre profil d’investisseur
| Votre profil | Ce que je regarderais en premier |
|---|---|
| Vous débutez avec de petits montants | BoursoBank ou Fortuneo : enveloppes accessibles, tickets d’entrée bas |
| Vous visez surtout l’assurance-vie | Fortuneo (0 € de frais d’entrée affichés) ou BforBank (sans minimum en unités de compte) |
| Vous préparez votre retraite | Fortuneo et son PER à 0 € de frais d’adhésion et de versements, en vérifiant les frais de gestion |
| Vous avez entre 18 et 25 ans | Le PEA 18-25 ans de BoursoBank, d’après sa page |
| Vous préparez un achat immobilier | Une banque qui propose aussi un crédit, voir mon article sur la banque en ligne pour un crédit immobilier |
Si vous choisissez la voie immobilière, lisez aussi banque en ligne pour crédit immobilier et mon article sur le calcul de la rentabilité locative.
Les erreurs à éviter
- Ouvrir un PEA dans la première banque venue, alors qu’on ne peut en détenir qu’un seul.
- Choisir une banque pour un taux de livret promotionnel et oublier les frais d’investissement.
- Se fier au « 0 € de frais » sans lire la brochure tarifaire complète.
- Concentrer toute son épargne au-delà de 100 000 € dans un seul établissement.
- Investir de l’argent dont on aura besoin dans quelques mois.
Pour conclure : la meilleure banque pour investisseur est celle qui colle à votre plan
La meilleure banque pour investisseur en France n’est pas la même pour un débutant, un épargnant retraite ou un futur propriétaire. BoursoBank et Fortuneo affichent les gammes les plus complètes, BforBank est centrée sur l’assurance-vie. Mais le choix dépend des enveloppes dont vous avez besoin et des frais réels.
Mon conseil : définissez d’abord votre plan (PEA, assurance-vie, PER), puis comparez la brochure tarifaire de deux banques, et n’investissez que ce que vous pouvez laisser plusieurs années.
Questions fréquentes
Quelle est la meilleure banque pour investir en France ?
Cela dépend de vos besoins. BoursoBank et Fortuneo affichent les gammes d’enveloppes les plus larges le 27 octobre 2026.
Peut-on avoir plusieurs PEA ?
Non. D’après service-public.gouv.fr, un seul PEA classique par personne, et un seul PEA-PME-ETI.
Quel est le plafond du PEA ?
150 000 € de versements pour le PEA classique, 225 000 € pour le PEA-PME-ETI, avec un cumul limité à 225 000 €.
Vaut-il mieux une banque ou un courtier pour investir ?
Une banque en ligne regroupe compte et placements. Un courtier peut proposer des tarifs plus ciblés. Voir mon article sur le meilleur courtier en ligne.
Mon argent investi est-il garanti ?
Non. Les unités de compte et les actions comportent un risque de perte en capital. Aucun rendement n’est garanti.
Faut-il mettre tout son argent dans la même banque ?
Pas forcément. La garantie des dépôts est plafonnée par établissement : répartissez au-delà de 100 000 €.
Cet article est publié à titre informatif. Il ne constitue pas un conseil en investissement. Investir comporte un risque de perte en capital. Ce site peut toucher une commission via certains liens, sans surcoût pour vous. Les règles du PEA viennent de la fiche service-public.gouv.fr (vérifiée le 22 mai 2026) et celles du PER de la fiche service-public.gouv.fr consacrée au PER. Les informations sur les banques ont été relevées sur leurs pages d’accueil le 27 octobre 2026 et peuvent changer. Informations vérifiées le 27 octobre 2026. Lire notre avertissement.