
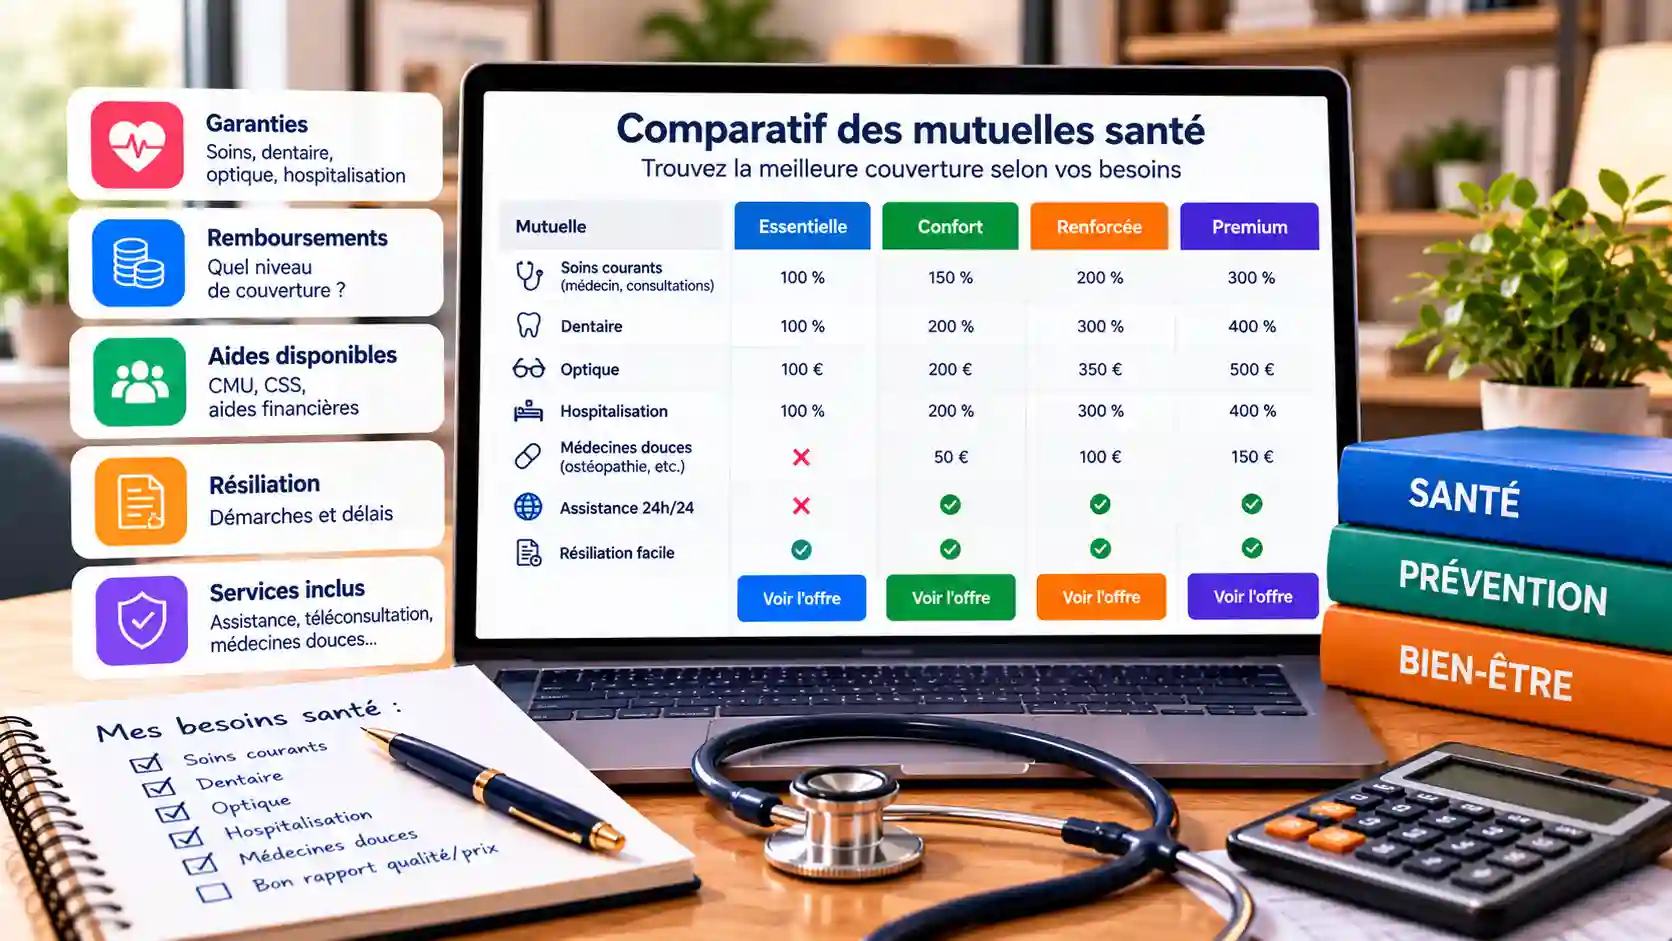
Choisir sa mutuelle, c’est souvent le moment où l’on se sent le plus perdu : niveaux de garanties, pourcentages de remboursement, forfaits dentaires et optiques, délais de carence. Beaucoup de gens prennent le contrat de leur employeur ou celui que leur conseille un proche, sans jamais comparer. Or une complémentaire santé est une dépense régulière qui pèse sur le budget, et qui doit surtout correspondre à vos vrais besoins de santé.
Dans cet article, je vous explique comment choisir la meilleure mutuelle santé pour votre situation. Je commence par les critères que je regarde, puis je passe en revue cinq acteurs connus (Harmonie Mutuelle, la Macif, la Matmut, Lovys et Direct Assurance) à partir de ce qu’ils annoncent eux-mêmes sur leur site. Je termine par ma recommandation selon votre profil, en précisant les aides officielles qui existent pour les petits revenus.
L’essentiel à retenir
- Une mutuelle (complémentaire santé) complète les remboursements de la Sécurité sociale : ce qui compte, c’est le niveau de garanties adapté à vos dépenses de santé (dentaire, optique, hospitalisation…).
- Les sites des organismes n’affichent presque jamais le détail des garanties : le seul moyen de comparer est de demander plusieurs devis avec le même niveau de couverture.
- Si vos revenus sont modestes, vérifiez la complémentaire santé solidaire, gratuite ou payante selon les ressources, d’après Service-Public.
- Après un an de contrat, vous pouvez résilier, avec un effet un mois après la demande, d’après le ministère de l’Économie ; en ligne, la résiliation en trois clics doit être possible.
- Il n’existe pas de meilleure mutuelle pour tout le monde : une famille, un jeune actif et un senior n’ont pas les mêmes besoins.
Comment choisir sa mutuelle santé : mes critères
Avant de regarder une marque, je pars toujours de vos besoins réels. Voici les critères que j’utilise, dans cet ordre.
- Vos dépenses de santé habituelles. Portez-vous des lunettes ? Avez-vous des soins dentaires prévus ? Une hospitalisation ou une grossesse en vue ? Les besoins changent beaucoup d’un profil à l’autre.
- Le niveau de garanties. Un niveau faible coûte moins cher mais rembourse peu ; un niveau élevé protège mieux mais pèse sur le budget. Cherchez l’équilibre qui correspond à votre usage.
- Les postes importants. Dentaire, optique, aides auditives, hospitalisation, médecines douces : regardez les plafonds et les forfaits poste par poste.
- Le prix, à niveau de garanties identique. Comparer le prix de deux contrats qui ne remboursent pas la même chose n’a aucun sens.
- Les services. Réseau de soins, téléconsultation, tiers payant, application : utiles, mais secondaires par rapport aux remboursements.
- Les conditions de résiliation. Vous devez pouvoir changer d’organisme quand votre situation évolue.
Pour savoir quel montant vous pouvez y consacrer, partez de votre budget financier personnel et de votre reste à vivre : la mutuelle est une charge fixe, à ranger avec le loyer et les assurances. Ma méthode 50/30/20 vous aide à la situer parmi vos besoins essentiels.
Si vos revenus sont modestes : la complémentaire santé solidaire
Avant de comparer des mutuelles, vérifiez si vous avez droit à une aide. D’après la fiche de Service-Public sur la complémentaire santé solidaire (vérifiée le 1er juillet 2026), la C2S aide les personnes à faibles ressources à payer leurs dépenses de santé. Elle prend en charge la part complémentaire que l’Assurance maladie ne rembourse pas, et elle est gratuite ou payante selon le niveau de revenus.
La fiche précise qu’elle donne aussi droit à l’absence de dépassements d’honoraires, au remboursement du forfait journalier en cas d’hospitalisation, à l’absence de franchise médicale et de participation forfaitaire de 2 €, ainsi qu’au tiers payant sous réserve de respecter le parcours de soins. Elle prévoit également des forfaits pour les prothèses dentaires, les lunettes, les aides auditives et certains dispositifs médicaux.
| Personnes au foyer | C2S gratuite (jusqu’à) | C2S payante (fourchette) |
|---|---|---|
| 1 | 10 421 € | 10 421 € à 14 069 € |
| 2 | 15 632 € | 15 632 € à 21 103 € |
| 3 | 18 758 € | 18 758 € à 25 324 € |
| 4 | 21 885 € | 21 885 € à 29 544 € |
Les ressources retenues sont celles perçues sur 12 mois, du 13e au 2e mois précédant la demande, et les plafonds sont différents outre-mer. Il y a aussi des conditions de résidence : lisez la fiche officielle avant de faire votre demande. Si vous êtes proche d’un plafond, cela vaut vraiment le coup de vérifier avant de souscrire un contrat privé.
Comparatif des mutuelles santé : ce que chaque organisme annonce
Voici ce que j’ai relevé sur les pages d’accueil de cinq organismes le 26 octobre 2026. Je rapporte uniquement ce qui est écrit.
| Organisme | Ce que son site met en avant | Prix santé affiché |
|---|---|---|
| Harmonie Mutuelle | « Complémentaire santé particuliers » avec devis gratuit sans engagement, mutuelle senior, mutuelle pour indépendants (TNS), assurance accidents de la vie, réseau Kalixia, agences. Se présente comme entreprise mutualiste à mission, du groupe VYV | Aucun prix affiché |
| Macif | Page « Mutuelle santé » avec devis en ligne, déclinaisons par profil (jeune, senior, hospitalisation, auto-entrepreneur), formule saisonnière « Santé Hiver Zen », réseau de soins, application | Aucun prix santé affiché |
| Matmut | Mutuelle jeune, famille et adulte, senior (55 ans et plus), indépendant, hospitalisation, « mutuelle pas chère », complémentaire santé solidaire ; téléconsultation, opticiens partenaires, prévention | Aucun prix affiché |
| Lovys | Complémentaire « sur-mesure » avec formules personnalisables, remboursements annoncés rapides | « Dès 8,90 €/mois » |
| Direct Assurance | Page « Complémentaire Santé » avec devis en ligne ; offre « Mois directs » qui s’applique aussi à la santé si vous cumulez 2 à 4 contrats | Aucun prix santé affiché |
Une fois encore, un seul organisme affiche un tarif d’appel (Lovys), et il s’agit d’un « dès ». Le prix d’une mutuelle dépend de l’âge, du lieu, du niveau de garanties et du nombre de personnes couvertes : il faut donc un devis.
Harmonie Mutuelle : avantages et inconvénients
Harmonie Mutuelle se présente comme une « entreprise mutualiste à mission » appartenant au groupe VYV. Sa page d’accueil propose une complémentaire santé pour les particuliers avec un devis gratuit et sans engagement, ainsi qu’une mutuelle senior et une mutuelle pour les travailleurs non salariés.
Ce qui me plaît
- un statut mutualiste, qui plaît à ceux qui veulent un organisme sans but lucratif pour les actionnaires ;
- une offre pour plusieurs profils : particuliers, seniors, indépendants ;
- un devis gratuit sans engagement et la possibilité de trouver une agence.
Ce qui me retient
- aucun niveau de garanties ni aucun prix n’est affiché sur la page d’accueil ;
Mon avis : Harmonie Mutuelle mérite sa place dans vos devis si vous cherchez un organisme mutualiste et un interlocuteur en agence. Comparez les remboursements dentaire et optique poste par poste.
Macif : avantages et inconvénients
La Macif propose une page « Mutuelle santé » avec un devis en ligne et des déclinaisons selon le profil : jeune, senior, hospitalisation, auto-entrepreneur. Elle met aussi en avant une formule saisonnière, « Macif Santé Hiver Zen », qui cite le remboursement des vaccins, un forfait médicaments et la téléconsultation sans reste à charge 24 h/24 et 7 j/7.
Ce qui me plaît
- des formules par profil, y compris pour les jeunes et les indépendants ;
- un accès à un réseau de soins et un diagnostic prévoyance ;
- une application pour gérer ses démarches ;
- un assureur mutualiste, avec des agences.
Ce qui me retient
- aucun tarif de mutuelle n’est affiché (le « dès 3,5 €/mois » de la page concerne une garantie décès, pas la santé) ;
- le détail des garanties n’est pas présenté, hormis la formule saisonnière ;
- la mention « Élu Service Client de l’Année 2026 » est une distinction de communication, pas une vérification indépendante de ma part.
Mon avis : la Macif est intéressante si vous cherchez une formule adaptée à votre profil et un contact en agence. Demandez un devis détaillé et lisez le tableau de garanties.
Matmut : avantages et inconvénients
La Matmut liste plusieurs pages : mutuelle jeune, famille et adulte, senior pour les 55 ans et plus, indépendant, hospitalisation, « mutuelle pas chère » et complémentaire santé solidaire. Elle présente la mutuelle comme un complément des remboursements de la Sécurité sociale.
Ce qui me plaît
- un découpage clair par profil, qui aide à trouver la bonne page ;
- une page dédiée à la complémentaire santé solidaire, utile si vos revenus sont modestes ;
- des services annoncés : téléconsultation Medaviz, opticiens partenaires, prévention santé.
Ce qui me retient
- aucun prix ni détail de garanties sur la page d’accueil ;
- la page « mutuelle pas chère » existe mais ne donne aucun montant ;
Mon avis : la Matmut est un bon candidat à inclure dans vos devis, notamment pour une famille ou un jeune. Comparez toujours à niveau de garanties égal.
Lovys : avantages et inconvénients
Lovys présente une complémentaire santé « sur-mesure », avec des formules personnalisables, des remboursements annoncés rapides et un prix d’appel « dès 8,90 €/mois ».
Ce qui me plaît
- un prix d’appel affiché, rare pour une mutuelle ;
- des formules personnalisables : on ne paie que ce qu’on choisit ;
- une résiliation annoncée avec 30 jours de préavis pour les assurances autres que l’auto et les animaux, sans que le site nomme explicitement la santé.
Ce qui me retient
- le « dès 8,90 € » est un point de départ, pas un prix pour vous, et la page ne dit pas à quel niveau de garanties il correspond ;
- aucun plafond de remboursement ni délai de carence n’est précisé ;
- la note globale de 4 étoiles sur 5 concerne tout Lovys, pas la santé en particulier.
Mon avis : Lovys peut séduire un budget serré. Mais avant de signer, demandez précisément ce que couvre le niveau annoncé, notamment pour le dentaire et l’optique.
Direct Assurance : avantages et inconvénients
Direct Assurance renvoie, sur sa page d’accueil, vers une page « Complémentaire Santé » et un devis en ligne, sans présenter ni formules, ni garanties, ni tarifs. Sa particularité est l’offre « Mois directs », qui s’applique à l’auto, l’habitation et la santé : pour 2, 3 ou 4 contrats souscrits, 2, 3 ou 4 mois sont remboursés sur le contrat le plus cher.
Ce qui me plaît
- l’offre « Mois directs » si vous regroupez plusieurs contrats (voir mon article sur la meilleure assurance auto) ;
- un devis en ligne et une gestion à distance.
Ce qui me retient
- aucune information sur la santé sur la page d’accueil : ni formule, ni garantie, ni prix ;
- le chiffre de « 370 € d’économie moyenne » concerne l’auto et l’habitation, pas la santé ;
Mon avis : Direct Assurance est surtout intéressant si vous regroupez déjà plusieurs contrats chez lui. Pour la santé seule, je regarderais d’abord les devis ci-dessus.
Ma recommandation selon votre profil
Voici comment je m’y prendrais.
| Votre profil | Ce que je regarderais en premier |
|---|---|
| Revenus modestes | D’abord la complémentaire santé solidaire (fiche Service-Public), avant tout contrat privé |
| Jeune actif ou étudiant | Les formules « jeune » de la Macif et de la Matmut, puis Lovys en comparaison de prix |
| Famille | La mutuelle « famille et adulte » de la Matmut, et les devis d’Harmonie Mutuelle et de la Macif, en comparant dentaire et optique |
| Senior | Les offres senior d’Harmonie Mutuelle et de la Matmut (55 ans et plus), en regardant les aides auditives et l’hospitalisation |
| Indépendant ou auto-entrepreneur | Les offres dédiées d’Harmonie Mutuelle (TNS), de la Matmut et de la Macif |
| Vous regroupez déjà vos contrats | Direct Assurance et son offre « Mois directs », comparée à des devis séparés |
Ma méthode en une phrase : demandez trois ou quatre devis au même niveau de garanties, comparez poste par poste ce qui est remboursé pour les soins que vous utilisez, puis choisissez le meilleur compromis entre prix et protection.
Résilier sa mutuelle : ce que vous devez savoir
Changer de mutuelle est possible. D’après la page du ministère de l’Économie sur la résiliation (publiée le 25 juin 2026), qui traite des contrats d’assurance non obligatoires en général, vous pouvez résilier à tout moment après le premier anniversaire d’un contrat reconductible, sans frais ni pénalités. La résiliation prend effet un mois après la réception de votre demande, et vous récupérez les cotisations payées pour la période suivante.
- À l’échéance annuelle, le préavis est en général de deux mois avant la date, selon votre contrat.
- Si votre situation change (adresse, situation familiale, profession, retraite) et que cela modifie le risque couvert, vous avez trois mois pour envoyer une lettre recommandée, avec effet un mois après réception.
- Si vous avez souscrit en ligne, la résiliation doit pouvoir se faire en ligne, avec une fonction facile d’accès (résiliation en trois clics).
Attention : la page ne traite pas la mutuelle d’entreprise obligatoire ni la perte d’emploi. Si votre mutuelle vient de votre employeur, renseignez-vous auprès de lui avant de résilier quoi que ce soit.
Ce droit est votre meilleur outil de négociation, comme pour votre banque : voyez mon article sur comment changer de banque pour la méthode.
Les pièges à éviter quand on compare
- Comparer des niveaux différents. Un prix plus bas avec moins de garanties n’est pas une économie.
- Se fier au prix d’appel. Un « dès 8,90 € » ne dit rien sur votre âge ni sur ce qui est remboursé.
- Négliger les postes que vous utilisez. Si vous portez des lunettes, l’optique compte plus que l’hospitalisation.
- Ignorer les aides. La complémentaire santé solidaire peut vous éviter de payer une mutuelle.
- Oublier le tiers payant et le réseau. Ils changent le montant que vous avancez réellement.
- Négliger le prélèvement. Un rejet peut coûter des frais bancaires.
Comment réduire le coût de sa mutuelle
Sans promettre un chiffre, voici mes leviers.
- Mettre en concurrence tous les ans, puisque vous pouvez résilier après un an.
- Ajuster le niveau de garanties à vos dépenses réelles, ni trop haut, ni trop bas.
- Vérifier votre droit à la C2S si vos revenus sont modestes.
- Regrouper les contrats si l’avantage est réel sur devis.
- Mettre de côté une réserve pour les frais non remboursés : voyez mon article sur l’épargne de précaution et mes conseils pour économiser de l’argent chaque mois.
- Faire le point en couple ou en famille : qui est couvert par quel contrat ? Mon article sur la gestion de l’argent en couple vous aide à en discuter.
Pour conclure : la meilleure mutuelle santé est celle qui colle à vos besoins
La meilleure mutuelle santé n’est ni la moins chère ni la plus connue : c’est celle dont le niveau de garanties correspond à vos dépenses de santé et à votre budget. Vérifiez d’abord les aides officielles, puis comparez plusieurs devis au même niveau de couverture, et rappelez-vous que vous pouvez changer d’organisme après un an.
Mon conseil : listez vos dépenses de santé habituelles, demandez trois ou quatre devis, comparez poste par poste, puis décidez. Pour les aides officielles, consultez la fiche Service-Public sur la complémentaire santé solidaire.
À lire aussi : Meilleure mutuelle pour étudiant : comparatif · Meilleure assurance voyage : comparatif des offres
Questions fréquentes
Quelle est la meilleure mutuelle santé ?
Il n’y en a pas une pour tout le monde. Le bon choix dépend de votre âge, de vos besoins (dentaire, optique, hospitalisation) et de votre budget. Comparez plusieurs devis au même niveau de garanties.
La mutuelle santé est-elle obligatoire ?
La réponse dépend de votre statut (salarié, indépendant, etc.). Renseignez-vous auprès de votre employeur ou de l’administration.
Qu’est-ce que la complémentaire santé solidaire ?
D’après Service-Public, c’est une aide pour les personnes à faibles ressources, gratuite ou payante selon les revenus, qui prend en charge la part complémentaire que l’Assurance maladie ne rembourse pas.
Peut-on changer de mutuelle à tout moment ?
Après le premier anniversaire du contrat, oui, sans frais ni pénalités, avec un effet un mois après la demande, d’après le ministère de l’Économie. Pour une mutuelle d’entreprise obligatoire, renseignez-vous auprès de votre employeur.
Comment payer moins cher sa mutuelle ?
Comparez des devis au même niveau de garanties, ajustez ce niveau à vos besoins réels, vérifiez votre droit à la complémentaire santé solidaire et remettez votre contrat en concurrence chaque année.
Une mutuelle en ligne rembourse-t-elle moins bien ?
Pas forcément : tout dépend du niveau de garanties choisi, pas du mode de souscription. Lisez le tableau de remboursements poste par poste.
Cet article est publié à titre informatif. Il ne constitue pas un conseil personnalisé en assurance ni un avis médical. Ce site peut toucher une commission via certains liens, sans surcoût pour vous. La complémentaire santé solidaire et ses plafonds ont été relevés sur la fiche de Service-Public « Complémentaire santé solidaire » (vérifiée le 1er juillet 2026) et la résiliation sur la page du ministère de l’Économie sur la résiliation des contrats d’assurance (publiée le 25 juin 2026). Les offres affichées par Harmonie Mutuelle, la Macif, la Matmut, Lovys et Direct Assurance ont été relevées sur leurs pages d’accueil le 26 octobre 2026 et peuvent changer. Informations vérifiées le 26 octobre 2026. Lire notre avertissement.