
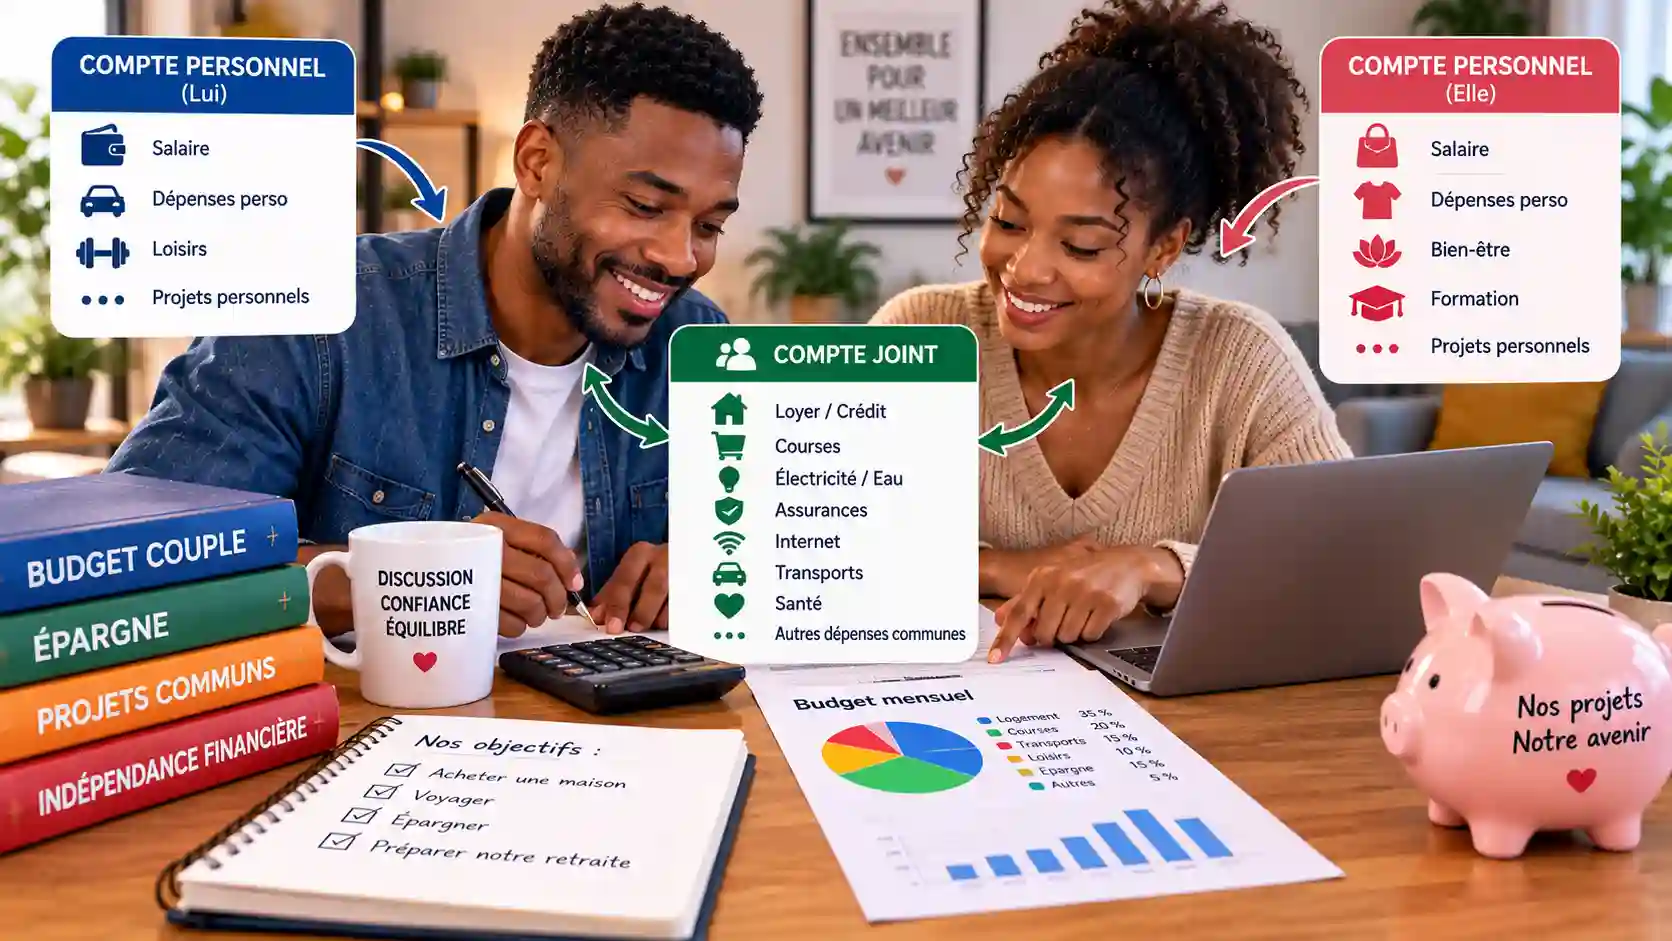
L’argent est l’un des sujets qui crée le plus de tensions dans un couple, alors que presque personne n’en parle franchement. Qui paie le loyer ? Faut-il un compte commun ? Comment faire quand l’un gagne beaucoup plus que l’autre ? Ces questions arrivent tôt ou tard, souvent au moment d’emménager ensemble, d’acheter un bien ou d’attendre un enfant. Savoir gérer son argent en couple ne demande pas de grandes connaissances financières : cela demande surtout de se mettre d’accord sur des règles claires.
Dans cet article, je vous explique les principales organisations possibles (compte joint, comptes séparés, ou un mélange des deux), leurs avantages et leurs risques, comment répartir les dépenses communes de façon équitable, et comment éviter les disputes. Pour la partie bancaire et juridique du compte joint, je m’appuie sur la page officielle du ministère de l’Économie consacrée aux différences entre compte individuel, joint et indivis.
Une précision d’honnêteté : il n’existe pas de « bonne » organisation universelle. Ce qui fonctionne pour un couple ne fonctionne pas forcément pour un autre. Je ne vous dirai donc pas ce qu’il faut faire, mais je vous donne les éléments pour choisir en connaissance de cause. Et sur les sujets qui dépendent du régime matrimonial, du statut du couple (marié, pacsé, concubin) ou d’une séparation, je vous invite à vous renseigner individuellement : je ne les détaille pas ici.
L’essentiel à retenir
- Il n’y a pas de modèle unique : tout en commun, tout séparé ou un mélange peuvent fonctionner si le couple est d’accord.
- Sur un compte joint, les cotitulaires sont solidairement responsables des dettes liées au compte, d’après le ministère de l’Économie.
- Chaque cotitulaire d’un compte joint peut agir seul sur le compte : cela suppose une grande confiance.
- Les livrets réglementés (Livret A, LDDS, LEP, PEL…) et le PEA ne peuvent pas être ouverts en joint.
- Pour répartir les dépenses, vous pouvez choisir le 50/50 ou la proportion des revenus : la seconde est souvent plus juste si les revenus sont très différents.
Gérer son argent en couple : pourquoi en parler dès le début ?
Quand on débute une relation, on partage surtout des moments. Dès qu’on partage un logement, on partage aussi des factures, des courses, des abonnements, parfois un crédit. Si rien n’a été dit, chacun suppose que l’autre pense comme lui. C’est là que naissent les malentendus : l’un trouve normal de tout mettre en commun, l’autre tient à son autonomie ; l’un dépense facilement, l’autre compte chaque euro.
Mon conseil est simple : parlez d’argent avant qu’un problème n’apparaisse. Pas pour tout contrôler, mais pour savoir ce que chacun gagne, ce que chacun doit éventuellement (crédits, dettes), et ce que chacun attend de la vie à deux. Une conversation d’une heure, avec les relevés de chacun, évite des mois de tensions.
Les questions à se poser ensemble
- Que gagne chacun, et de façon plus ou moins régulière ?
- Qui a des crédits ou des dettes en cours, et de quel montant ?
- Quelles sont nos dépenses communes (loyer, courses, énergie, assurances, vacances) ?
- Quelle part de nos revenus voulons-nous garder pour nos dépenses personnelles ?
- Voulons-nous mettre de l’argent de côté ensemble : pour un achat, des vacances, un projet ?
- Que se passe-t-il si l’un de nous perd son emploi ou tombe malade ?
Ces questions n’ont pas de mauvaise réponse. Elles ont simplement besoin d’être posées à voix haute.
Compte joint ou comptes séparés : les trois grandes organisations
En pratique, les couples s’organisent autour de trois modèles. Voici ce qu’ils impliquent, avec leurs avantages et leurs limites. C’est mon analyse personnelle, que je ne tire d’aucune source officielle, sauf pour les règles du compte joint que je détaille plus bas.
Modèle 1 : tout en commun
Les deux revenus arrivent sur un compte joint, et toutes les dépenses en sortent : charges communes comme dépenses personnelles. C’est le modèle le plus simple à gérer, et celui qui reflète un projet de vie très partagé.
- Avantages : une seule vision du budget, pas de calcul de répartition, un sentiment d’équipe.
- Limites : moins d’autonomie, risque de conflits sur les dépenses personnelles de l’un ou de l’autre, difficulté si les habitudes de dépense sont très différentes.
Modèle 2 : tout séparé
Chacun garde son compte et ses revenus. Les dépenses communes sont partagées selon un accord (50/50 ou au prorata des revenus), parfois en s’envoyant des virements ou en alternant les paiements. Ce modèle préserve l’indépendance de chacun.
- Avantages : autonomie complète, pas de regard sur les dépenses personnelles de l’autre, chacun reste responsable de ses comptes.
- Limites : plus de suivi (qui doit quoi à qui), risque d’inégalité si les revenus sont très différents, sensation de vivre côte à côte plutôt qu’ensemble.
Modèle 3 : le mélange (le plus répandu)
Chacun garde son compte personnel, et les deux alimentent un compte joint dédié aux dépenses communes. Le joint sert à payer le loyer, les courses, les factures et les projets communs. Le reste de l’argent de chacun reste personnel. C’est un bon compromis entre l’esprit d’équipe et l’autonomie, et c’est le modèle que je trouve le plus équilibré pour la plupart des couples.
- Avantages : les dépenses communes sont clairement identifiées, chacun garde une liberté sur son argent personnel, le suivi est simple.
- Limites : il faut s’accorder sur la contribution de chacun et penser à alimenter le compte joint régulièrement.
Le compte joint : ce que dit la page officielle
Le compte joint est souvent présenté comme un simple « compte à deux ». En réalité, il a des conséquences juridiques qu’il vaut mieux connaître avant de l’ouvrir. D’après la page du ministère de l’Économie sur les différences entre compte individuel, joint et indivis (page datée du 19 février 2026), voici l’essentiel.
Un compte ouvert à au moins deux personnes
Le compte joint est un compte collectif ouvert au nom d’au moins deux personnes, qu’elles aient ou non un lien de parenté. Il faut généralement que tous les cotitulaires soient présents à l’ouverture, et la banque peut limiter le nombre de cotitulaires.
Chacun peut agir seul
Sur un compte joint, chaque cotitulaire peut effectuer librement des opérations : dépôts, retraits, virements, paiements. Un chéquier peut être émis au nom de tous les cotitulaires, et chacun peut avoir sa propre carte bancaire. Cela signifie concrètement que l’un peut vider le compte sans l’accord de l’autre. C’est pour cela que la confiance est la condition de base d’un compte joint.
La solidarité pour les dettes
C’est le point que beaucoup de couples ignorent. Toujours d’après le ministère, les cotitulaires d’un compte joint sont solidairement responsables des dettes qui découlent du compte. Cela vise par exemple un découvert non autorisé. Dans la pratique, la banque peut demander la totalité de la dette à l’un ou à l’autre des cotitulaires, quel que soit celui qui a dépensé.
La page précise aussi qu’en cas de chèque sans provision, une interdiction bancaire s’applique à chaque cotitulaire et à tous leurs comptes, y compris les comptes individuels. L’exception est le cas où les cotitulaires ont désigné d’un commun accord un seul responsable. Si vous ouvrez un compte joint, vous engagez donc aussi votre propre situation bancaire. Pour comprendre comment fonctionnent un découvert et ses coûts, vous pouvez lire mon article sur découvert autorisé ou crédit.
Tous les produits ne peuvent pas être en joint
Autre précision utile : les livrets d’épargne réglementés (Livret A, LDDS, LEP, livret jeune, CEL, PEL) et le PEA sont exclus du compte joint, selon le ministère. Chacun doit donc avoir ses propres livrets. Pour comprendre leur fonctionnement, vous pouvez consulter mon article sur le Livret A, son taux et son plafond. Cela a une conséquence pratique : même dans un couple très uni, l’épargne réglementée reste individuelle.
Fermer un compte joint
Pour clôturer un compte joint, tous les cotitulaires doivent en faire la demande. Un compte joint ne peut pas être transformé en compte individuel. Si l’un des cotitulaires refuse de le fermer, le compte peut être converti en compte indivis. Autre point à retenir, particulièrement important en cas de séparation : un divorce ou une séparation ne ferme pas automatiquement le compte joint. Il faut adresser une demande à la banque. Ne laissez pas un compte joint ouvert après une séparation, car les solidarités continuent de jouer.
Je précise que la page du ministère n’indique pas ce qui se passe au décès d’un cotitulaire. Je ne vais donc pas le détailler ici : renseignez-vous auprès de votre banque ou d’un professionnel du droit si cette question vous concerne.
Avant d’ouvrir un compte joint
Posez-vous trois questions : ai-je une confiance totale en mon partenaire pour la gestion de l’argent ? Suis-je prêt à répondre d’un découvert causé par l’autre ? Que ferons-nous du compte si nous nous séparons ? Si l’une des réponses vous gêne, parlez-en avant de signer.
Comment répartir les dépenses communes équitablement ?
Quand chacun garde son compte, la grande question est celle de la répartition. Il existe deux méthodes principales. Dans les deux cas, partez de vos dépenses communes mensuelles : loyer ou crédit, énergie, assurances, courses, internet, abonnements partagés, vacances. Si vous voulez les identifier précisément, mon article sur le budget financier personnel vous aidera à les lister.
Méthode 1 : le 50/50
Chacun paie la moitié des dépenses communes. C’est simple et facile à expliquer. Elle convient bien si les revenus sont proches. Elle devient moins juste si l’un gagne nettement plus que l’autre, car la même somme pèse beaucoup plus lourd sur le plus petit revenu.
Méthode 2 : au prorata des revenus
Chacun contribue en proportion de ce qu’il gagne. On additionne les deux revenus, on calcule la part de chacun dans le total, puis on applique cette part aux dépenses communes. Elle est plus juste quand les revenus sont différents, car chacun garde une proportion similaire de son argent pour lui.
Un exemple chiffré (fictif)
Prenons un couple dont les dépenses communes mensuelles s’élèvent à 1 500 €. La personne A gagne 2 400 € nets, la personne B gagne 1 600 € nets. Total : 4 000 € de revenus. Cet exemple est entièrement fictif.
| Personne A | Personne B | |
|---|---|---|
| Revenu net | 2 400 € | 1 600 € |
| Part dans le total | 60 % | 40 % |
| Contribution en 50/50 | 750 € | 750 € |
| Reste après contribution (50/50) | 1 650 € | 850 € |
| Contribution au prorata des revenus | 900 € | 600 € |
| Reste après contribution (prorata) | 1 500 € | 1 000 € |
Avec le 50/50, la personne B garde 850 € contre 1 650 € pour A. Avec le prorata, les deux gardent une part comparable de leur revenu : 1 000 € pour B et 1 500 € pour A. Chacun contribue de façon proportionnelle à ses moyens. Ce n’est pas la seule solution possible, mais c’est celle qui me paraît la plus équitable quand les écarts sont importants.
Et si l’un des deux ne travaille pas ou gagne très peu ?
Dans ce cas, la contribution financière n’est pas la seule : le temps passé à la maison, aux enfants ou à un projet commun compte aussi. Beaucoup de couples choisissent de mettre tous les revenus dans un pot commun. Là encore, il n’y a pas de règle. Le plus important est que la situation soit acceptée par les deux et n’engendre pas de dépendance cachée. Parlez-en franchement et révisez l’accord régulièrement.
Garder une part d’argent personnel : un point souvent oublié
Quel que soit le modèle choisi, je vous recommande de prévoir pour chacun une somme dont il fait ce qu’il veut, sans avoir à se justifier. Les couples qui se disputent le plus sur l’argent sont souvent ceux où chaque dépense personnelle est commentée. Définir une enveloppe personnelle par mois enlève une grande partie de la pression.
Pour calculer ce que votre couple peut raisonnablement consacrer à ces enveloppes, regardez le reste à vivre de chacun et du foyer, puis décidez ensemble de la part réservée aux envies personnelles. Si vous connaissez la règle du 50/30/20 présentée dans mon article sur le budget mensuel, vous pouvez l’appliquer à l’échelle du couple.
L’épargne et les projets à deux
Un couple a souvent des projets : un voyage, un déménagement, l’achat d’un logement, un enfant. Pour ne pas puiser dans le compte de dépenses courantes, ouvrez un espace d’épargne dédié et alimentez-le chaque mois, même d’une petite somme. Comme les livrets réglementés ne se détiennent pas en joint, vous pouvez décider que chacun alimente son propre livret, ou qu’un seul livret sert de « cagnotte » en précisant l’accord entre vous. Dans ce second cas, mettez par écrit ce que vous avez convenu, notamment sur la répartition en cas de séparation.
N’oubliez pas l’épargne de précaution. Dans un couple, elle protège les deux : une perte d’emploi ou un imprévu de santé touche tout le foyer. Je vous conseille d’en définir le montant ensemble. Et si vous avez un projet immobilier, l’article sur la capacité d’emprunt vous aidera à comprendre ce que vous pouvez emprunter à deux.
Crédits et dettes : en parler tôt et avec franchise
Avant de vous engager ensemble sur un bien ou un gros projet, mettez les dettes de chacun sur la table : crédits à la consommation, prêts étudiants, découverts récurrents. Cela ne sert pas à juger, mais à décider sur une base réelle. Si les crédits de l’un pèsent lourd, mettez-vous d’accord sur la manière de les traiter. Si la situation devient difficile, ne restez pas seuls : mon article sur le dossier de surendettement explique ce qui existe pour vous aider.
Et si vous avez signé des crédits ensemble, rappelez-vous que l’engagement vis-à-vis de la banque ne disparaît pas parce que le couple se sépare. Les modalités dépendent de votre contrat et de votre situation : je ne les détaille pas ici.
Les erreurs fréquentes dans la gestion de l’argent en couple
- Ne rien dire : supposer que l’autre pense comme soi, et découvrir le désaccord au premier problème.
- Ouvrir un compte joint sans en mesurer la solidarité : on s’engage sur les dettes du compte, quel que soit celui qui a dépensé.
- Laisser un compte joint ouvert après une séparation : le divorce ou la séparation ne le ferme pas automatiquement.
- Ne pas prévoir d’argent personnel : cela crée du contrôle et des tensions.
- Ne jamais revoir l’accord : changement de revenu, naissance, déménagement, tout peut justifier d’ajuster la répartition.
- Laisser un seul partenaire tout gérer : si l’autre ne connaît rien aux comptes, il est démuni en cas de problème. Les deux doivent savoir où en sont les finances du foyer.
Pour aller plus loin sur la gestion du quotidien, vous pouvez aussi consulter mon article sur la gestion des finances personnelles et mes conseils pour économiser de l’argent chaque mois. Mon kit gratuit, présenté dans l’article sur la finance personnelle en PDF, peut servir de base pour vos discussions de couple. Et si vous avez des enfants, l’article sur l’éducation financière des enfants vous donnera des idées pour leur transmettre de bons réflexes.
Ce que je n’ai pas pu vérifier
Par honnêteté, voici ce que cet article ne couvre pas :
- les effets du régime matrimonial, du PACS ou du concubinage sur les dettes et les biens : je ne les détaille pas, car ils dépendent de chaque situation ;
- ce qui se passe au décès d’un cotitulaire d’un compte joint : la page officielle n’en parle pas ;
- l’efficacité des différents modèles d’organisation : ce sont des conseils d’expérience, pas des résultats chiffrés ;
- les montants de l’exemple : ils sont fictifs.
Quand une information manque, je le dis et je ne devine pas.
Pour conclure : un accord clair vaut mieux qu’une bonne organisation
Compte joint, comptes séparés ou mélange des deux : il n’y a pas de modèle idéal. Ce qui compte, c’est que vous ayez choisi ensemble, en connaissant les règles, notamment la solidarité du compte joint et l’impossibilité d’y mettre vos livrets réglementés. Répartissez les dépenses de façon équitable, gardez chacun un peu d’argent personnel, épargnez pour vos projets, et revoyez votre accord de temps en temps.
Mon conseil : planifiez dès cette semaine un moment pour parler budget, avec vos relevés sous les yeux. Une heure de discussion franche en vaut dix de disputes. Pour la page officielle sur les comptes, consultez le site du ministère de l’Économie.
À lire aussi : Meilleur compte joint en ligne : comparatif des offres
Questions fréquentes
Faut-il un compte joint quand on vit en couple ?
Ce n’est pas obligatoire. Beaucoup de couples gardent leurs comptes personnels et alimentent un compte joint pour les dépenses communes. À vous de choisir, en connaissant les risques de la solidarité.
Qui est responsable des dettes d’un compte joint ?
D’après le ministère de l’Économie, les cotitulaires sont solidairement responsables des dettes liées au compte. La banque peut donc demander la totalité à l’un ou à l’autre.
Peut-on avoir un Livret A en joint ?
Non. Les livrets réglementés (Livret A, LDDS, LEP, livret jeune, CEL, PEL) et le PEA sont exclus du compte joint. Chacun doit ouvrir les siens.
Un divorce ferme-t-il le compte joint ?
Non. Un divorce ou une séparation ne ferme pas automatiquement le compte joint : il faut adresser une demande à la banque, et tous les cotitulaires doivent demander la clôture.
Comment répartir les dépenses quand les revenus sont différents ?
Une solution courante est la répartition au prorata des revenus : chacun contribue en proportion de ce qu’il gagne. Le 50/50 est plus simple mais moins juste si l’écart est grand.
Chaque membre du couple doit-il avoir de l’argent personnel ?
Je le recommande : une enveloppe personnelle par mois, dont chacun dispose sans se justifier, réduit beaucoup les tensions.
Cet article est publié à titre informatif. Il ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Les montants de l’exemple (revenus de 2 400 € et 1 600 €, dépenses communes de 1 500 €) sont entièrement fictifs. Les règles du compte joint (cotitulaires, solidarité, exclusion des livrets réglementés et du PEA, clôture) ont été vérifiées sur la page du ministère de l’Économie « Compte individuel, joint ou indivis : quelles différences ? » (19 février 2026). Les conseils d’organisation sont personnels. Informations vérifiées le 26 octobre 2026. Lire notre avertissement.