
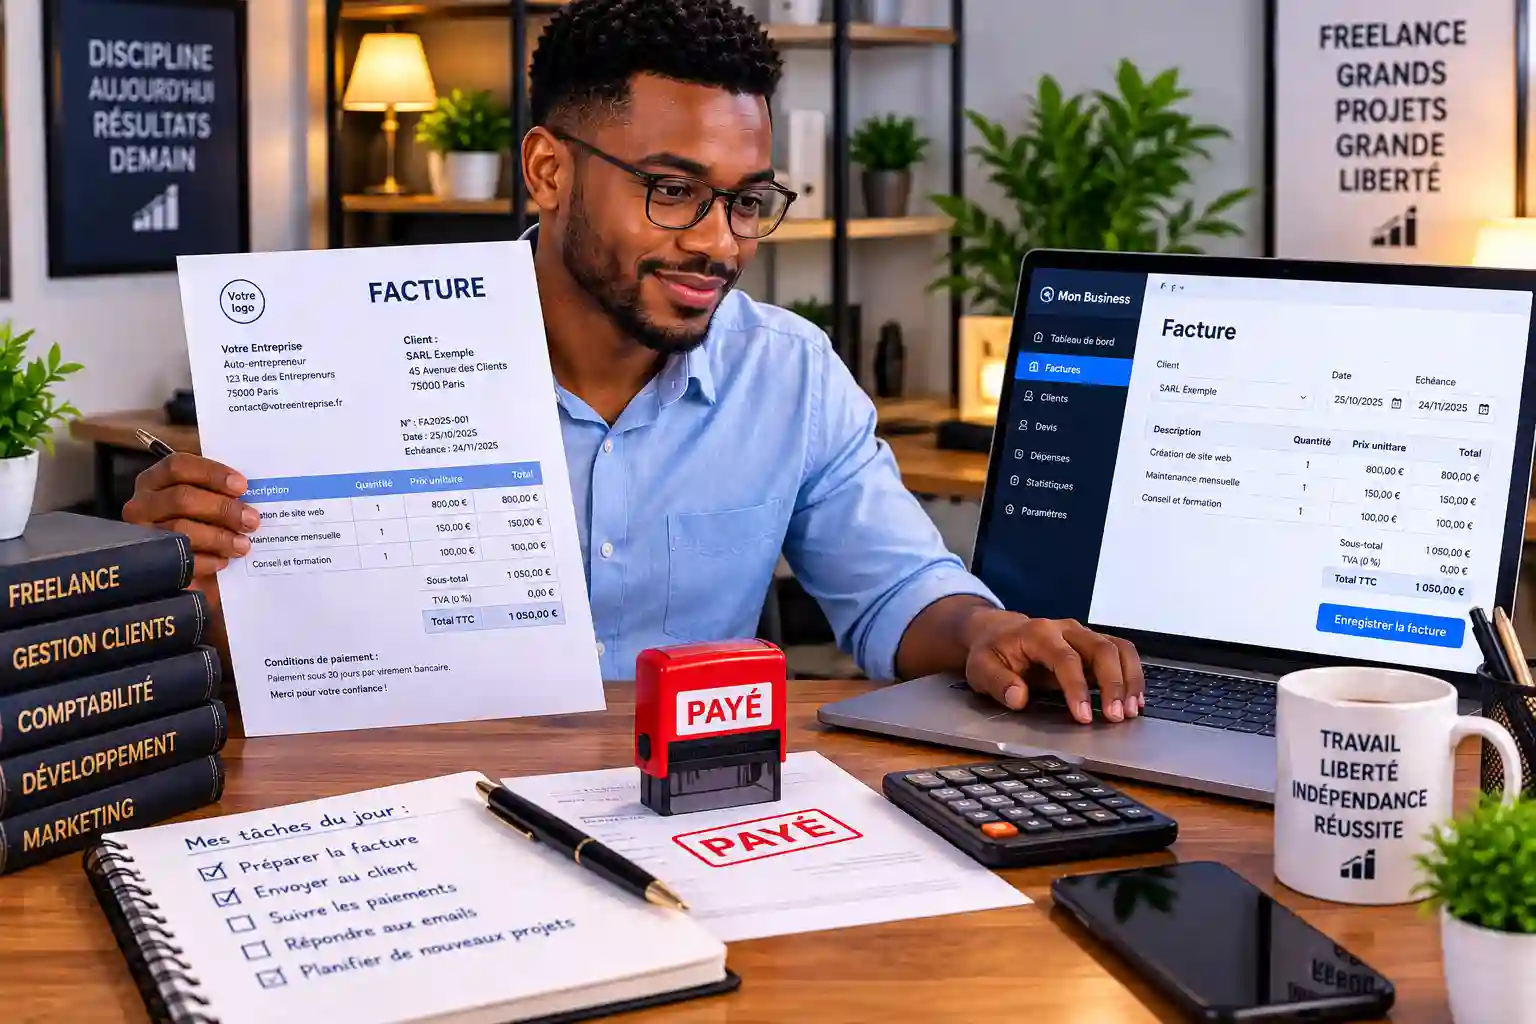
La première facture est souvent un petit moment de stress pour un auto-entrepreneur. On vient de décrocher un client, on a fait le travail, et il faut maintenant demander à être payé. Pourtant, une facture, ce n’est pas un simple « papier » : c’est un document légal, qui doit comporter des mentions précises, être numéroté correctement et être conservé. Dans cet article, je vous explique comment faire une facture en auto-entrepreneur, quelles mentions sont obligatoires, que faire pour la TVA, comment gérer les retards de paiement et ce qui change avec la facturation électronique.
Je m’appuie sur les informations officielles de l’administration, avec des exemples simples et un modèle prêt à utiliser. L’objectif est que vous puissiez émettre vos factures sereinement, sans erreur, et vous faire payer dans de bonnes conditions.
L’essentiel à retenir
- Une facture doit comporter une date d’émission, un numéro unique et chronologique, l’identité du vendeur et du client, la description des prestations et les prix.
- En franchise en base de TVA, la mention « TVA non applicable, art. 293 B du CGI » est obligatoire.
- Il faut indiquer la date de paiement, le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement (clients professionnels).
- De nouvelles mentions arrivent avec la facturation électronique : SIREN du client, adresse de livraison, nature de l’opération.
- Le calendrier officiel indique que les micro-entreprises sont concernées à partir du 1er septembre 2027.
Pourquoi la facture est-elle si importante ?
La facture est la preuve de votre vente ou de votre prestation. Elle sert à vous faire payer, mais aussi à justifier votre chiffre d’affaires en cas de contrôle, à calculer vos cotisations et à tenir votre comptabilité. Sans facture, un client peut contester la dette, et vous pouvez avoir du mal à prouver ce que vous avez réellement gagné.
Pour un auto-entrepreneur, la facture alimente aussi votre déclaration de chiffre d’affaires. Je détaille cette étape dans mon article comment déclarer ses revenus d’auto-entrepreneur. Une facture bien faite vous évite donc des problèmes à la fois avec vos clients et avec l’administration.
Les mentions obligatoires d’une facture
D’après la fiche officielle de l’administration, une facture doit comporter un certain nombre d’informations. Voici la liste des principales mentions générales, présentées simplement.
- La date d’émission de la facture.
- Un numéro unique, dans une suite chronologique et continue, sans trou ni doublon.
- La date de la vente ou de la prestation.
- L’identité du vendeur et de l’acheteur : nom, adresse, et pour les entreprises leur numéro d’identification.
- Le numéro de bon de commande, si le client en a émis un.
- La désignation précise des produits ou des services.
- Les prix unitaires hors taxes, les quantités, les remises éventuelles et le total à payer.
- La date à laquelle le paiement doit intervenir.
- Les conditions d’escompte en cas de paiement anticipé, ou la mention « néant ».
- Le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement.
Pour un auto-entrepreneur, il faut aussi faire apparaître clairement son identité d’entrepreneur individuel, son numéro SIREN ou SIRET et son adresse. Si votre client est un particulier, certaines mentions comme l’indemnité forfaitaire de 40 € ne s’appliquent pas : d’après la fiche officielle, elle ne peut être facturée qu’à un client professionnel.
TVA sur la facture : que mettre ?
C’est la question numéro un des débutants. Si vous êtes en franchise en base de TVA, c’est-à-dire sous les seuils fixés par l’administration, vous ne facturez pas la TVA. Dans ce cas, la facture doit porter la mention « TVA non applicable, art. 293 B du CGI ». Je détaille ce régime et les seuils 2026 dans mon article TVA auto-entrepreneur : franchise en base et seuils.
Si vous avez opté pour la TVA, ou si vous avez dépassé les seuils, la facture doit faire apparaître les prix hors taxes, le taux de TVA applicable, le montant de TVA et le total toutes taxes comprises. La fiche officielle précise aussi que le numéro de TVA intracommunautaire n’est pas exigé quand le total hors taxes est de 150 € ou moins.
| Situation | Mention ou contenu à prévoir |
|---|---|
| Franchise en base de TVA | « TVA non applicable, art. 293 B du CGI » |
| Option pour la TVA ou dépassement des seuils | Prix HT, taux de TVA, montant de TVA, total TTC |
| Autoliquidation | Mention « Auto-liquidation » |
| Auto-facturation | Mention « Auto-facturation » |
| Activité artisanale | Coordonnées de l’assurance professionnelle, de l’assureur et couverture géographique |
Exemple de facture d’auto-entrepreneur
Pour que ce soit concret, voici un exemple fictif de contenu pour une prestation de services, sous franchise en base de TVA. Vous pouvez vous en inspirer pour construire votre propre modèle.
Exemple de facture (fictif)
Facture n° 2026-001 · émise le 26 octobre 2026
Vendeur : Prénom Nom, entrepreneur individuel · SIRET 000 000 000 00000 · adresse
Client : Société Exemple · SIREN 000 000 000 · adresse
Prestation : création de 3 visuels pour un site web, réalisée le 20 octobre 2026
Prix : 3 × 200 € = 600 € net à payer
Paiement : avant le 25 novembre 2026 · pénalités de retard au taux de … % · indemnité forfaitaire de recouvrement de 40 € · escompte : néant
TVA non applicable, art. 293 B du CGI
Ce modèle est volontairement simple. Les montants, les noms et les numéros sont inventés. Adaptez-le à votre activité et vérifiez toujours que toutes les mentions obligatoires y figurent.
Numérotation des factures : les règles à respecter
La numérotation est un point que beaucoup négligent, et pourtant il est important. Selon la fiche officielle, chaque facture doit porter un numéro unique, dans une suite chronologique et continue. Cela signifie que vous ne pouvez pas sauter de numéro, ni utiliser deux fois le même.
Une méthode simple consiste à utiliser l’année puis un compteur : 2026-001, 2026-002, 2026-003, et ainsi de suite. Si vous faites une erreur, ne supprimez pas la facture : émettez plutôt un avoir ou une facture rectificative, de façon à garder une trace claire de l’ensemble.
Retard de paiement : pénalités et indemnité de 40 €
Voir un client payer en retard est malheureusement fréquent. La bonne nouvelle, c’est que la loi vous protège, à condition d’avoir prévu les bonnes mentions sur votre facture. Celle-ci doit indiquer la date de paiement, le taux des pénalités de retard et l’indemnité forfaitaire pour frais de recouvrement, fixée à 40 € d’après la fiche officielle. Elle ne peut être facturée qu’à un client professionnel.
Mon conseil : relancez rapidement, d’abord par un message courtois, puis par un courrier plus formel si besoin. Gardez des preuves de chaque échange. Un retard non traité devient vite un problème de trésorerie, surtout pour une petite activité. Pour vous protéger, constituez une épargne de précaution et séparez vos comptes. Mon article sur la façon de réduire ses frais bancaires vous aidera aussi à choisir un compte adapté.
Facturation électronique : ce qui change
La facturation électronique est un sujet à surveiller dès maintenant. D’après la fiche officielle, son déploiement commence le 1er septembre 2026, en commençant par les grandes entreprises et les entreprises de taille intermédiaire. Pour les micro-entreprises, la fiche indique une application à partir du 1er septembre 2027. Les modalités pour certaines catégories d’entreprises sont complexes, donc vérifiez toujours le calendrier sur le site officiel.
Concrètement, cela veut dire que vos factures devront à terme être émises via une plateforme agréée, et qu’elles devront comporter de nouvelles mentions. D’après la fiche officielle, il s’agit notamment du numéro SIREN du client lorsque c’est une entreprise, de l’adresse de livraison si elle est différente de l’adresse du client, de la nature de l’opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, de la mention « Option pour le paiement de la taxe d’après les débits ».
À anticiper
Même si l’échéance des micro-entreprises est plus tardive, prenez dès aujourd’hui les bons réflexes : numérotation rigoureuse, fichier clients à jour avec les numéros SIREN, et outil de facturation capable d’évoluer.
Quel outil utiliser pour faire ses factures ?
Vous avez plusieurs options : un modèle sur tableur ou traitement de texte, un logiciel de facturation en ligne, ou l’espace dédié de votre plateforme. Pour démarrer avec peu de factures, un modèle bien fait suffit. Dès que votre volume augmente, un logiciel vous fait gagner du temps et réduit les risques d’oubli de mentions.
Quel que soit l’outil, vérifiez qu’il numérote automatiquement vos factures, qu’il intègre la mention de TVA adaptée à votre situation, et qu’il permet d’exporter ou de conserver vos documents. N’oubliez pas de suivre ensuite votre rentabilité avec mes guides sur la marge bénéficiaire et le seuil de rentabilité.
Les erreurs de facturation à éviter
- Oublier une mention obligatoire : date de paiement, pénalités de retard ou indemnité de 40 € pour un client professionnel.
- Sauter ou dupliquer un numéro : la suite doit être continue et chronologique.
- Facturer la TVA sans y être tenu, ou ne pas la facturer alors qu’on a dépassé les seuils.
- Ne pas relancer à temps un client en retard de paiement.
- Ne pas conserver ses factures : gardez-les de façon organisée, elles servent en cas de contrôle.
- Mélanger argent personnel et professionnel : cela complique le suivi et l’encaissement.
Du premier client aux premiers revenus : la suite
Une fois vos premières factures payées, l’étape suivante est de déclarer votre chiffre d’affaires et de payer vos cotisations. Pour tout comprendre sur la création de l’activité, lisez comment créer son auto-entreprise. Si vous cherchez des idées pour trouver vos premiers clients, regardez comment gagner de l’argent sur Internet et comment gagner 100 € par mois.
Pensez aussi à organiser vos finances personnelles avec le budget financier personnel et la méthode 50/30/20, car les revenus d’un indépendant sont souvent irréguliers. Et pour comprendre comment votre revenu est imposé, voyez le calcul de l’impôt sur le revenu.
Conclusion
En résumé, une bonne facture d’auto-entrepreneur contient la date, un numéro unique et continu, l’identité du vendeur et du client, la description des prestations, les prix, la date de paiement, les pénalités de retard et l’indemnité de 40 € pour un client professionnel, ainsi que la mention « TVA non applicable, art. 293 B du CGI » si vous êtes en franchise en base de TVA. Et la facturation électronique va progressivement faire évoluer ces règles.
Mon conseil : créez dès aujourd’hui un modèle propre, numérotez vos factures dès la première, relancez vos clients sans attendre et gardez tous vos documents. Cela prend peu de temps et vous évite beaucoup de soucis.
Retrouvez tous mes contenus pour entrepreneurs dans la rubrique Entrepreneuriat, et pour mieux piloter votre budget, téléchargez mon kit gratuit.
Sources officielles : La facture sur entreprendre.service-public.gouv.fr et Franchise en base de TVA.
Questions fréquentes
Quelles sont les mentions obligatoires sur une facture ?
La date d’émission, un numéro unique et chronologique, l’identité du vendeur et du client, la désignation des prestations, les prix, la date de paiement, le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour un client professionnel.
Quelle mention mettre quand on ne facture pas la TVA ?
« TVA non applicable, art. 293 B du CGI ».
Peut-on facturer l’indemnité de 40 € à un particulier ?
Non. D’après la fiche officielle, cette indemnité ne peut être facturée qu’à un client professionnel.
Comment numéroter ses factures ?
Avec un numéro unique, dans une suite chronologique et continue, sans trou ni doublon. Par exemple 2026-001, 2026-002, etc.
Que faire en cas d’erreur sur une facture ?
Ne la supprimez pas. Émettez un avoir ou une facture rectificative pour garder une trace claire.
À partir de quand la facturation électronique concerne-t-elle les micro-entreprises ?
D’après la fiche officielle, à partir du 1er septembre 2027. Le déploiement commence dès le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire. Vérifiez le calendrier sur le site officiel.
Cet article est publié à titre informatif. Il ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Les exemples sont fictifs. Les règles peuvent évoluer. Informations vérifiées le 26 octobre 2026. Lire notre avertissement.