
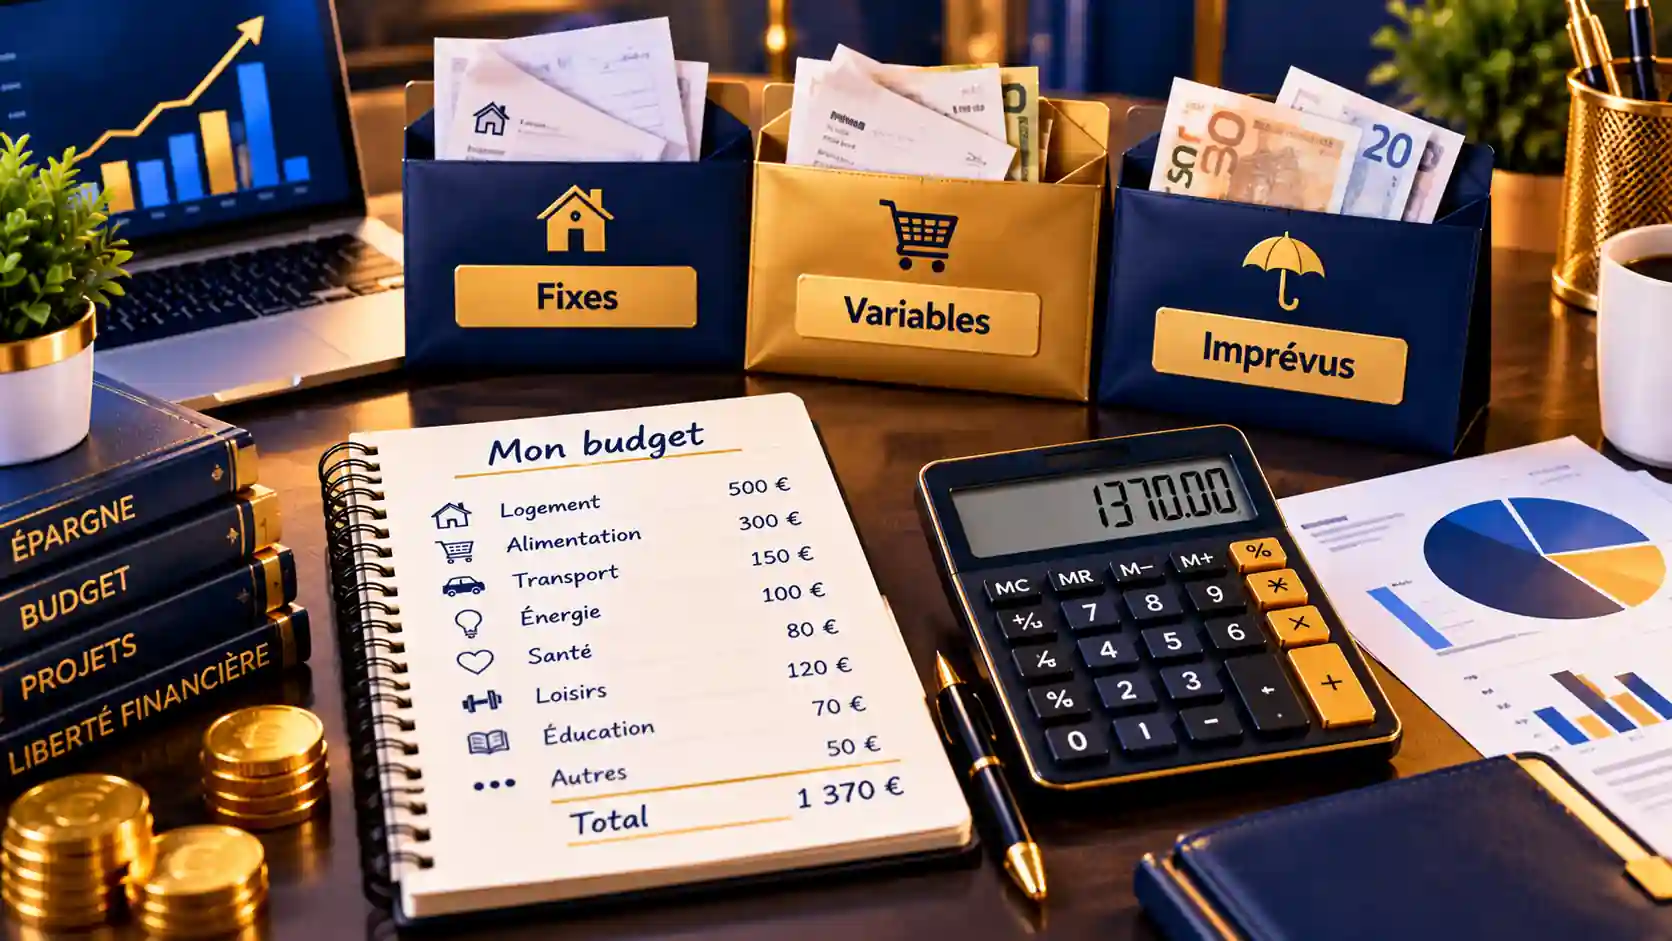
Presque tout le monde a déjà essayé de tenir un budget, et presque tout le monde a abandonné au bout de quelques semaines. La raison est simple : on part d’un tableau trop compliqué ou d’objectifs irréalistes. Dans cet article, je vous montre comment construire un budget financier personnel qui tient dans la vraie vie, avec peu d’outils et une méthode en six étapes.
L’essentiel à retenir
- Un budget financier personnel met en face vos revenus nets et vos dépenses, mois par mois, avant que l’argent soit dépensé.
- Partez de vos dépenses réelles des trois derniers mois, pas de vos intentions.
- Classez vos dépenses en fixes, variables et irrégulières : ce sont ces dernières qui font dérailler la plupart des budgets.
- Calculez votre reste à vivre : c’est lui qui dit si votre budget est tenable.
- Un budget se révise chaque mois : il n’est jamais figé.
Qu’est-ce qu’un budget financier personnel ?
Un budget personnel est un plan écrit qui répartit vos revenus entre vos dépenses, votre épargne et vos projets. Il répond à une question simple : « Combien puis-je dépenser sans me mettre en difficulté ? ». On parle parfois de budget finance personnelle, mais l’idée est la même : savoir où va votre argent pour décider vous-même de son usage.
Ne le confondez pas avec une privation. Un bon budget vous donne au contraire la permission de dépenser sans culpabiliser, puisque vous savez que l’essentiel est couvert. Pour une vue d’ensemble de toute la démarche, voyez mon article sur la gestion des finances personnelles ; ici, nous zoomons sur l’outil budget lui-même.
Pourquoi créer un budget personnel ?
- Voir clair : beaucoup de petites dépenses passent inaperçues et pèsent lourd à la fin du mois.
- Anticiper : une assurance annuelle ou une rentrée scolaire ne surprend plus.
- Éviter le découvert : un budget suivi est le meilleur rempart, comme je l’explique dans comment sortir du découvert bancaire.
- Épargner pour de vrai : l’épargne devient une ligne du budget, pas ce qui reste.
- Décider à deux : un couple ou une famille qui partage son budget se dispute moins sur l’argent.
Étape 1 : rassembler vos chiffres réels
Ouvrez vos relevés bancaires des trois derniers mois. Notez le montant exact de chaque entrée et de chaque sortie. Le but n’est pas de vous juger, mais de partir de la réalité. Si vous payez en espèces, ajoutez une estimation honnête ou gardez vos tickets pendant un mois.
Pour vos revenus, utilisez toujours le net, c’est-à-dire ce qui arrive vraiment sur votre compte. Si vous hésitez, mon article sur la différence entre salaire brut et net clarifie le sujet.
Étape 2 : classer vos dépenses en trois familles
| Famille | Définition | Exemples |
|---|---|---|
| Fixes | Même montant, même date chaque mois | Loyer, crédit, assurances, abonnements, internet |
| Variables | Montant qui change selon vos habitudes | Alimentation, carburant, sorties, vêtements |
| Irrégulières | Elles ne tombent pas chaque mois | Assurance annuelle, taxes, rentrée scolaire, vacances, réparations |
Les dépenses irrégulières sont le point faible de la plupart des budgets. Additionnez leur total annuel et divisez-le par 12 : vous obtenez la somme à mettre de côté chaque mois pour qu’elles ne vous prennent pas au dépourvu.
Étape 3 : calculer votre reste à vivre
Le reste à vivre est l’argent qui vous reste une fois vos charges fixes payées. C’est lui qui finance tout le reste : alimentation, loisirs, épargne.
La formule
Reste à vivre = revenus nets du mois − charges fixes − provisions mensuelles pour dépenses irrégulières
Exemple : 2 000 € de revenus nets − 1 100 € de charges fixes − 100 € de provisions = 800 € de reste à vivre.
Si ce montant est faible ou négatif, ce n’est pas le budget qui est en cause : ce sont vos charges fixes qu’il faut examiner en premier (loyer, crédits, contrats).
Étape 4 : répartir votre reste à vivre
Répartissez ensuite ces 800 € entre vos grandes lignes. Un exemple, à adapter à votre situation :
| Ligne du budget | Montant mensuel (exemple) |
|---|---|
| Alimentation et produits du quotidien | 380 € |
| Transports et carburant | 120 € |
| Loisirs et sorties | 100 € |
| Épargne | 150 € |
| Marge pour imprévus | 50 € |
Si vous préférez une répartition par grandes proportions, ma méthode du budget mensuel 50/30/20 vous donne un repère simple. Les deux approches se complètent : la proportion pour fixer le cap, le tableau pour piloter au quotidien.
Étape 5 : choisir un outil que vous utiliserez vraiment
Le meilleur outil est celui que vous ouvrirez encore dans trois mois. Trois options courantes :
- Un tableur : souple et gratuit, parfait pour construire son premier tableau de budget.
- Un carnet : idéal si vous aimez écrire et si vos dépenses sont peu nombreuses.
- La méthode des enveloppes : vous retirez ou virez chaque mois une somme par catégorie (alimentation, loisirs) et vous arrêtez de dépenser quand elle est vide.
Quel que soit votre choix, gardez trois colonnes : prévu, réel, écart. L’écart est ce qui vous apprend quelque chose.
Étape 6 : suivre et ajuster chaque mois
Un budget n’est pas un document que l’on rédige une fois. Réservez 20 minutes en fin de mois pour comparer le prévu au réel, repérer les dérapages et ajuster le mois suivant. Après trois mois, vous aurez un budget fiable, parce que bâti sur vos vraies habitudes.
Comment maîtriser ses dépenses au quotidien ?
Une fois le budget en place, voici les gestes qui aident à maîtriser ses dépenses sans se priver de tout :
- Programmez votre épargne le jour de la paie, avant de dépenser.
- Fixez-vous un délai de réflexion de 48 heures pour les achats non prévus.
- Faites vos courses avec une liste et un montant maximal.
- Relisez vos abonnements tous les trimestres et résiliez ceux que vous n’utilisez plus.
- Vérifiez votre solde une fois par semaine, pas seulement le jour de la paie.
Pour aller plus loin sur les leviers concrets, lisez mon article comment économiser de l’argent chaque mois.
Et si mes revenus varient d’un mois à l’autre ?
Indépendants, saisonniers ou salariés avec primes : si vos revenus sont irréguliers, construisez votre budget sur votre revenu le plus bas des douze derniers mois. Les mois plus généreux alimentent alors un compte « lissage » qui comble les mois creux. Vous vous versez ainsi un revenu stable, même si vos entrées ne le sont pas.
Les erreurs courantes à éviter
- Oublier les dépenses irrégulières, qui cassent le budget en cours d’année.
- Fixer des montants trop serrés : prévoyez une petite marge d’imprévus.
- Mélanger revenus bruts et nets.
- Ne pas suivre le budget après l’avoir construit.
- Abandonner au premier écart : un mois raté n’invalide pas la méthode.
Les montants de cet article sont des exemples. Votre situation (famille, logement, région, revenus) est unique : adaptez les chiffres et gardez la méthode.
Conclusion
En résumé, un budget financier personnel efficace tient en six gestes : rassembler vos chiffres, classer vos dépenses, calculer votre reste à vivre, le répartir, choisir un outil simple et le réviser chaque mois. Peu importe que votre premier tableau soit imparfait : ce qui compte, c’est de commencer et de le tenir.
À lire aussi : Éducation financière des enfants : argent de poche · Gérer son argent en couple · Meilleure mutuelle santé : comparatif des offres · Meilleure mutuelle pour étudiant : comparatif · Meilleure assurance voyage : comparatif des offres
Mon conseil pour aujourd’hui : récupérez vos trois derniers relevés et calculez votre reste à vivre. Retrouvez ensuite mes autres articles dans la rubrique Budget.
Questions fréquentes
Comment faire un budget personnel quand on débute ?
Notez vos revenus nets et vos dépenses des trois derniers mois, classez-les en fixes, variables et irrégulières, puis calculez votre reste à vivre. Un simple tableur suffit.
Quelle part de ses revenus faut-il épargner ?
Il n’y a pas de chiffre universel. Beaucoup visent environ 10 à 20 % de leurs revenus, mais commencer à 5 % vaut mieux que ne pas commencer.
À quelle fréquence faut-il revoir son budget ?
Une fois par mois, pendant une vingtaine de minutes, pour comparer le prévu au réel et ajuster.
Un budget fonctionne-t-il avec des revenus irréguliers ?
Oui, à condition de le bâtir sur votre revenu le plus bas et de mettre l’excédent des bons mois de côté pour lisser les mois plus faibles.
Cet article est publié à titre informatif. Il ne constitue pas un conseil financier personnalisé. Informations vérifiées le 25 octobre 2026. Lire notre avertissement.