
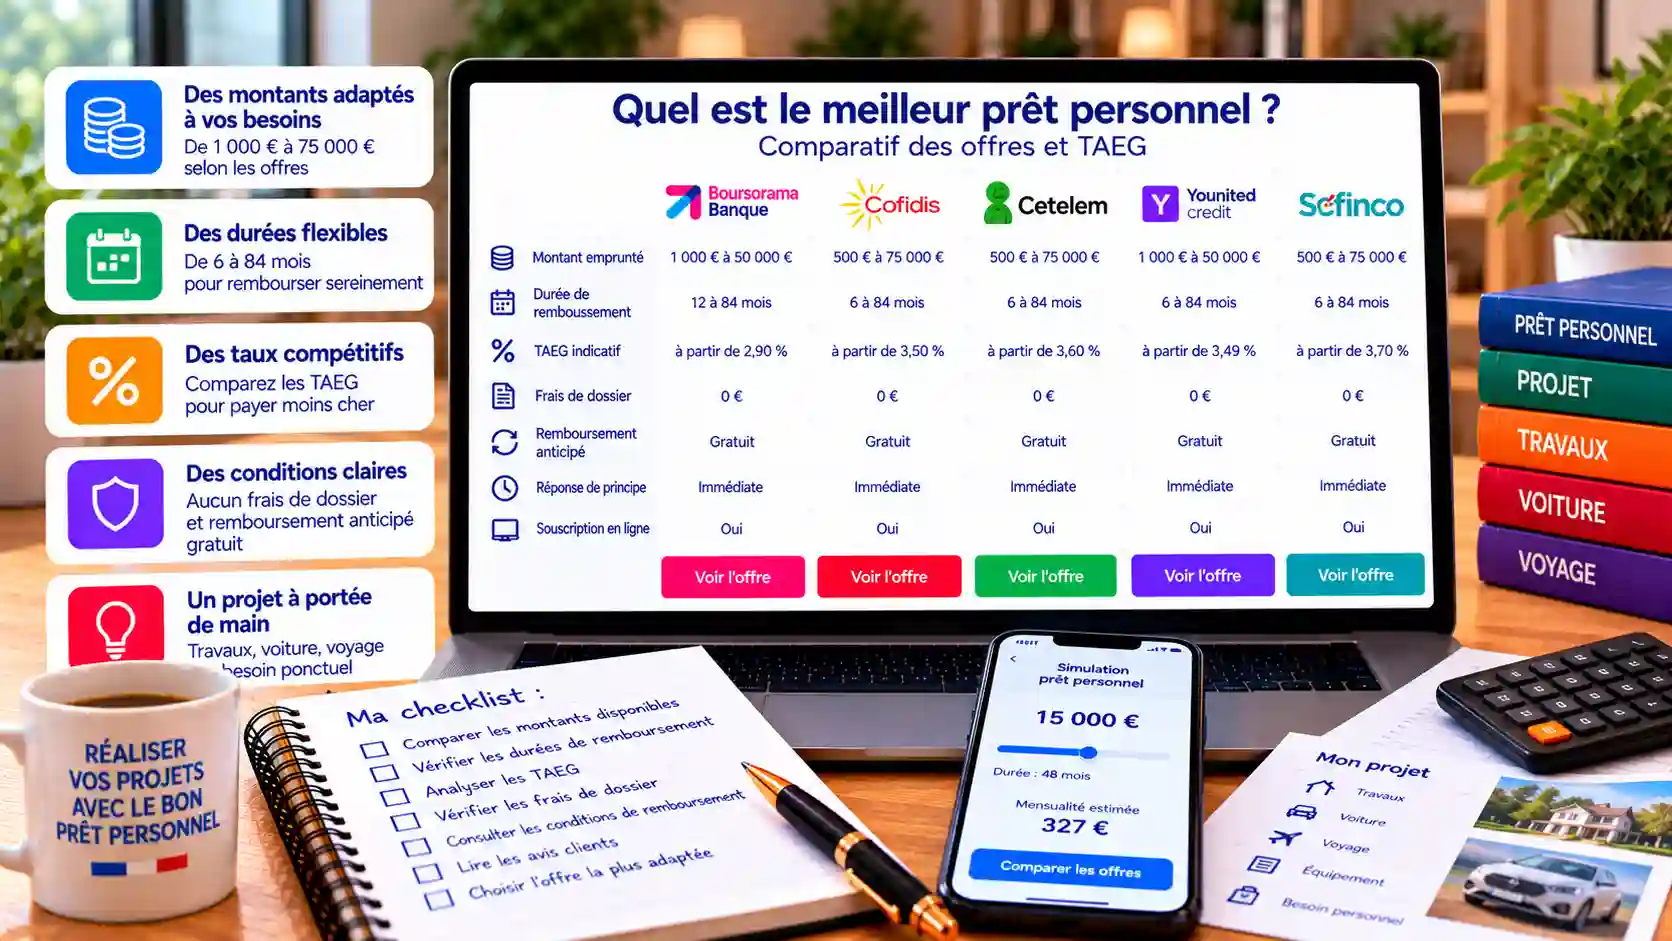
Chercher le meilleur prêt personnel, ce n’est pas chercher la mensualité la plus basse. Une mensualité basse sur une durée très longue coûte souvent plus cher qu’une mensualité un peu plus haute sur une durée courte. Ce que je regarde en premier, c’est le coût total et le TAEG, puis la durée, puis les conditions de sortie.
Dans cet article, je vous explique comment fonctionne un prêt personnel d’après l’administration, quelles règles vous protègent, et ce que Hello bank, Cetelem, Cofidis, Fortuneo, Monabanq et BoursoBank affichent sur leur site au 27 octobre 2026. Je vous donne aussi un exemple chiffré fictif et la méthode que j’applique pour comparer deux offres.
L’essentiel à retenir
- Un prêt personnel est un crédit dont vous utilisez librement le montant, de 200 € à 75 000 €, avec un taux et des conditions fixés librement par le prêteur (economie.gouv.fr, page écrite le 20 novembre 2025).
- Pour comparer, il faut le TAEG, la durée et le montant total dû, pas seulement la mensualité.
- Vous avez 14 jours calendaires pour vous rétracter, et pendant les 7 premiers jours le prêteur ne peut pas verser les fonds.
- Des règles changent pour les offres signées à partir du 20 novembre 2026, avec un plafond relevé à 100 000 € d’après la fiche de la DGCCRF.
- Les offres relevées le 27 octobre 2026 vont de 4,60 % de TAEG fixe (exemple Hello bank) à 5,5 % de TAEG fixe (Cofidis) ; ces chiffres ne sont pas comparables sans le même montant et la même durée.
Prêt personnel : ce que c’est, d’après l’administration
La page economie.gouv.fr sur le crédit à la consommation définit le prêt personnel comme un crédit dont vous pouvez utiliser le montant librement, sans l’affecter à un achat précis. Il est proposé par une banque ou un établissement spécialisé, pour un montant de 200 € à 75 000 € et une durée supérieure à trois mois. Le prêteur fixe librement le taux et les conditions de remboursement, mais le TAEG ne peut pas dépasser le taux d’usure.
La même page indique que le coût dépend du taux et de la durée, et que le TAEG permet de mesurer ce coût. Le remboursement anticipé est possible, en totalité ou en partie, du capital restant dû. Et le coût du crédit peut inclure une assurance, qui peut prendre en charge les mensualités en cas de difficultés couvertes par le contrat.
Prêt personnel, crédit affecté, crédit renouvelable : ne pas les confondre
La fiche pratique de la DGCCRF sur les formules de crédit à la consommation, rédigée le 7 octobre 2026, compare quatre formules. Je les résume parce que beaucoup de lecteurs me demandent un « prêt » sans savoir de quoi il s’agit.
- Le prêt personnel : une somme fixe versée d’un coup, remboursée par mensualités. L’usage est libre, sauf pour une opération immobilière.
- Le crédit affecté : un prêt lié à un achat précis, souvent versé directement au vendeur. Si le crédit est refusé, le contrat principal est annulé.
- Le crédit renouvelable : une réserve d’argent plafonnée qui se reconstitue à chaque remboursement. La fiche indique des taux souvent plus élevés et variables, et un risque de surendettement.
- La location avec option d’achat : une location pendant une durée fixée, puis le choix entre rendre le bien ou l’acheter.
Un point important de cette fiche : un crédit renouvelable proposé pour un achat supérieur à 1 000 € doit s’accompagner d’une offre de prêt personnel. Si on vous propose une carte de magasin pour un gros achat, vous avez donc le droit de demander l’autre formule. Je compare plus en détail les deux solutions de trésorerie dans mon article découvert autorisé ou crédit.
Un exemple chiffré tiré de la fiche officielle
La fiche de la DGCCRF donne un exemple que je trouve très parlant : un prêt de 2 000 € à 12 % par an (soit 1 % par mois), remboursé en 36 mensualités de 66,43 €. Le premier mois, 20 € servent aux intérêts et 46,43 € au capital. En multipliant 66,43 € par 36 mensualités, on obtient 2 391,48 €, soit 391,48 € de plus que les 2 000 € empruntés. Ce calcul est le mien à partir des chiffres de la fiche.
Ce que cet exemple montre : une mensualité de 66 € ne ressemble pas à un coût de près de 400 €. C’est pour cela que je demande toujours à voir le montant total dû, pas seulement la mensualité.
Ce que les prêteurs affichent au 27 octobre 2026
Voici ce que j’ai relevé sur les pages d’accueil de ces établissements. Les montants et les durées ne sont pas les mêmes d’une offre à l’autre, donc je ne les classe pas : je vous dis ce qui est affiché et ce qui manque.
| Prêteur | Ce qui est affiché | Ce qui manque |
|---|---|---|
| Hello bank | Exemple : 12 000 € sur 48 mois, TAEG fixe 4,60 %, mensualités de 273,70 €, total dû 13 137,35 € hors assurance facultative | Conditions complètes dans les notes de bas de page |
| Cetelem | Bandeau « TAEG fixe à partir de 5,49 % » ; exemple : 15 000 € sur 48 mois, mensualité 348 €, total dû 16 699 € (offre jusqu’au 2 novembre 2026) | TAEG de l’exemple non précisé sur la page |
| Cofidis | 5,5 % de TAEG fixe sur 60 mois pour 14 000 à 15 000 € jusqu’au 15 novembre 2026 ; simulation de 500 € à 35 000 € | Exemple représentatif et mentions légales absents de la page |
| Fortuneo | Prêt personnel proposé avec Younited, réservé aux clients Fortuneo | TAEG, montants et durées non affichés |
| Monabanq | Prêt personnel et crédit renouvelable dans le menu Crédits | Aucun chiffre sur la page d’accueil |
| BoursoBank | Prêts personnels dans la gamme crédits | Aucun taux ni TAEG sur la page d’accueil |
Hello bank : un exemple clair sur 48 mois
Hello bank affiche un prêt personnel avec un exemple de 12 000 € sur 48 mois, à un TAEG fixe de 4,60 %, avec des mensualités de 273,70 € et un total dû de 13 137,35 €, hors assurance facultative. Cela fait 1 137,35 € de plus que la somme empruntée, un calcul que je fais moi-même à partir de ces chiffres.
Ce que j’aime : l’exemple donne tous les chiffres utiles d’un coup, TAEG, mensualité et total, et précise que l’assurance est facultative. Ce qui me retient : les conditions complètes sont dans les notes de bas de page, et un exemple ne vaut pas offre personnalisée. Je simule toujours avec mon propre montant et ma propre durée.
Cetelem : une bannière à partir de 5,49 %
Cetelem affiche un « TAEG fixe à partir de 5,49 % », sans dire à quel produit il s’applique. L’exemple de l’offre « projet » est de 15 000 € sur 48 mois, avec une mensualité de 348 € et un total dû de 16 699 €, valable jusqu’au 2 novembre 2026. La mensualité est arrondie à l’euro supérieur, ce qui explique l’écart avec 348 × 48 = 16 704 €. Une option Paliers réduit de moitié, au maximum, les 6 premières mensualités.
Ce que j’aime : l’option Paliers peut aider si vous attendez une rentrée d’argent dans les mois qui suivent. Ce qui me retient : le TAEG de l’exemple n’est pas précisé, donc je ne peux pas le comparer directement à celui de Hello bank. L’offre est sous réserve d’étude et d’acceptation par BNP Paribas Personal Finance, avec un droit de rétractation.
Cofidis : un TAEG fixe sur 60 mois
Cofidis affiche 5,5 % de TAEG fixe sur 60 mois pour un prêt de 14 000 à 15 000 €, jusqu’au 15 novembre 2026, et propose de simuler un prêt de 500 € à 35 000 €. La page présente aussi un autre bandeau à 4,7 % de TAEG fixe, dont la date limite est dépassée : je ne le retiens pas.
Ce que j’aime : la plage de simulation est large, ce qui convient aux petits comme aux gros projets. Ce qui me retient : la page d’accueil ne donne ni mensualité ni coût total, donc je ne peux pas calculer le surcoût. Il faut passer par le simulateur.
Fortuneo, Monabanq et BoursoBank : ce qui n’est pas affiché
Fortuneo propose un prêt personnel avec Younited, réservé à ses clients, et précise que le financement est accordé par Younited Credit. Monabanq propose un prêt personnel et un crédit renouvelable, sans chiffre sur la page d’accueil. BoursoBank présente ses prêts personnels dans sa gamme de crédits, sans taux ni TAEG. Je ne vous donne donc aucun chiffre pour ces trois offres.
Si vous êtes déjà client de l’une de ces banques, une simulation prend quelques minutes. Si vous ne l’êtes pas, je vous déconseille d’ouvrir un compte uniquement pour un prêt avant d’avoir vu l’offre chiffrée.
Comment je compare deux offres de prêt personnel
Voici la méthode que j’applique, dans cet ordre.
- Je fixe le même montant et la même durée pour toutes les simulations.
- Je regarde le TAEG fixe, puis le montant total dû, puis la mensualité.
- Je note si l’assurance est obligatoire ou facultative. La fiche de la DGCCRF rappelle qu’une assurance peut être cochée par défaut dans l’offre.
- Je vérifie les frais éventuels de dossier et les conditions de remboursement anticipé, possible en totalité ou en partie selon economie.gouv.fr.
- Je vérifie que la mensualité reste raisonnable pour mon budget : je renvoie à mon article capacité d’emprunt pour le calcul du taux d’endettement.
Vos droits : rétractation et versement des fonds
Selon la page de economie.gouv.fr, vous disposez de 14 jours calendaires de rétractation à compter de l’acceptation du contrat. Pendant les 7 premiers jours, le prêteur ne peut pas verser les fonds. Cela signifie qu’un prêt ne peut pas arriver sur votre compte le jour de la signature. Si vous avez un besoin urgent, il faut anticiper.
Je détaille la rétractation, les délais et le formulaire dans mon article rétractation d’un crédit à la consommation. Pensez aussi à garder une copie de l’offre et de la fiche d’informations précontractuelle.
Ce qui change pour les offres signées à partir du 20 novembre 2026
Les deux pages de l’administration annoncent des changements. La fiche de la DGCCRF indique l’élargissement du champ des crédits concernés, avec un plafond de 100 000 € au lieu de 75 000 €, et de nouvelles obligations d’information et de solvabilité. La page de economie.gouv.fr précise que ces nouvelles règles s’appliqueront aux offres signées à partir du 20 novembre 2026.
En pratique, si vous signez avant cette date, les règles actuelles s’appliquent. Après, vous devriez voir davantage de vérifications sur votre solvabilité. Cela ne change pas ma méthode de comparaison.
Les erreurs que je vois le plus souvent
- Choisir la mensualité la plus basse sans regarder la durée ni le coût total.
- Accepter une assurance cochée par défaut sans la comparer.
- Prendre un crédit renouvelable pour un gros achat alors qu’un prêt personnel est souvent proposé en parallèle.
- Emprunter pour rembourser un découvert sans corriger la cause : voyez mon article sortir du découvert bancaire.
- Signer sans avoir établi son budget : je donne ma méthode dans budget financier personnel.
Pour un projet immobilier, le prêt personnel n’est pas le bon outil : l’administration le précise, il est exclu pour une opération immobilière. Voyez plutôt la banque en ligne pour un crédit immobilier. Et si vous cherchez une banque qui regroupe compte et crédit, consultez les meilleures banques en ligne gratuites.
Ma recommandation
Je ne vous donnerai pas un nom unique, parce que les offres relevées n’ont ni le même montant, ni la même durée, ni les mêmes conditions. Ma recommandation est une méthode : faire trois simulations avec le même montant et la même durée, par exemple chez Hello bank, Cetelem et Cofidis, et retenir celle qui affiche le TAEG fixe et le montant total dû les plus bas, assurance comprise si elle est obligatoire.
Si vous êtes déjà client d’une banque qui propose un prêt personnel, faites aussi la simulation chez elle : l’offre peut être plus avantageuse. Et gardez toujours un peu de marge dans votre budget : le meilleur prêt est celui que vous pouvez rembourser sans stress.
Questions fréquentes
Quel est le meilleur prêt personnel ?
C’est celui qui a le TAEG fixe et le montant total dû les plus bas pour le même montant et la même durée, avec des conditions de remboursement anticipé que vous acceptez. Les offres relevées le 27 octobre 2026 vont de 4,60 % de TAEG (exemple Hello bank) à 5,5 % (Cofidis), mais sur des montants et des durées différents.
Quel montant peut-on emprunter avec un prêt personnel ?
Selon economie.gouv.fr, de 200 € à 75 000 €, pour une durée supérieure à trois mois. Un plafond de 100 000 € est annoncé pour les offres signées à partir du 20 novembre 2026 dans la fiche de la DGCCRF.
Peut-on se rétracter après avoir signé ?
Oui, vous avez 14 jours calendaires à compter de l’acceptation du contrat. Pendant les 7 premiers jours, le prêteur ne peut pas verser les fonds.
Peut-on rembourser un prêt personnel avant la fin ?
Oui, en totalité ou en partie, d’après la page de economie.gouv.fr. Vérifiez dans votre contrat les conditions éventuelles.
L’assurance est-elle obligatoire ?
Pas forcément. Quand elle est facultative, l’offre doit indiquer comment ne pas la souscrire. Vérifiez qu’elle n’est pas cochée par défaut, comme le rappelle la fiche de la DGCCRF.
Offres, taux et conditions relevés le 27 octobre 2026 sur les pages publiques des établissements et des administrations citées. Ils peuvent changer : vérifiez avant de vous engager. Un crédit vous engage et doit être remboursé. Informations vérifiées le 27 octobre 2026. Lire notre avertissement.