
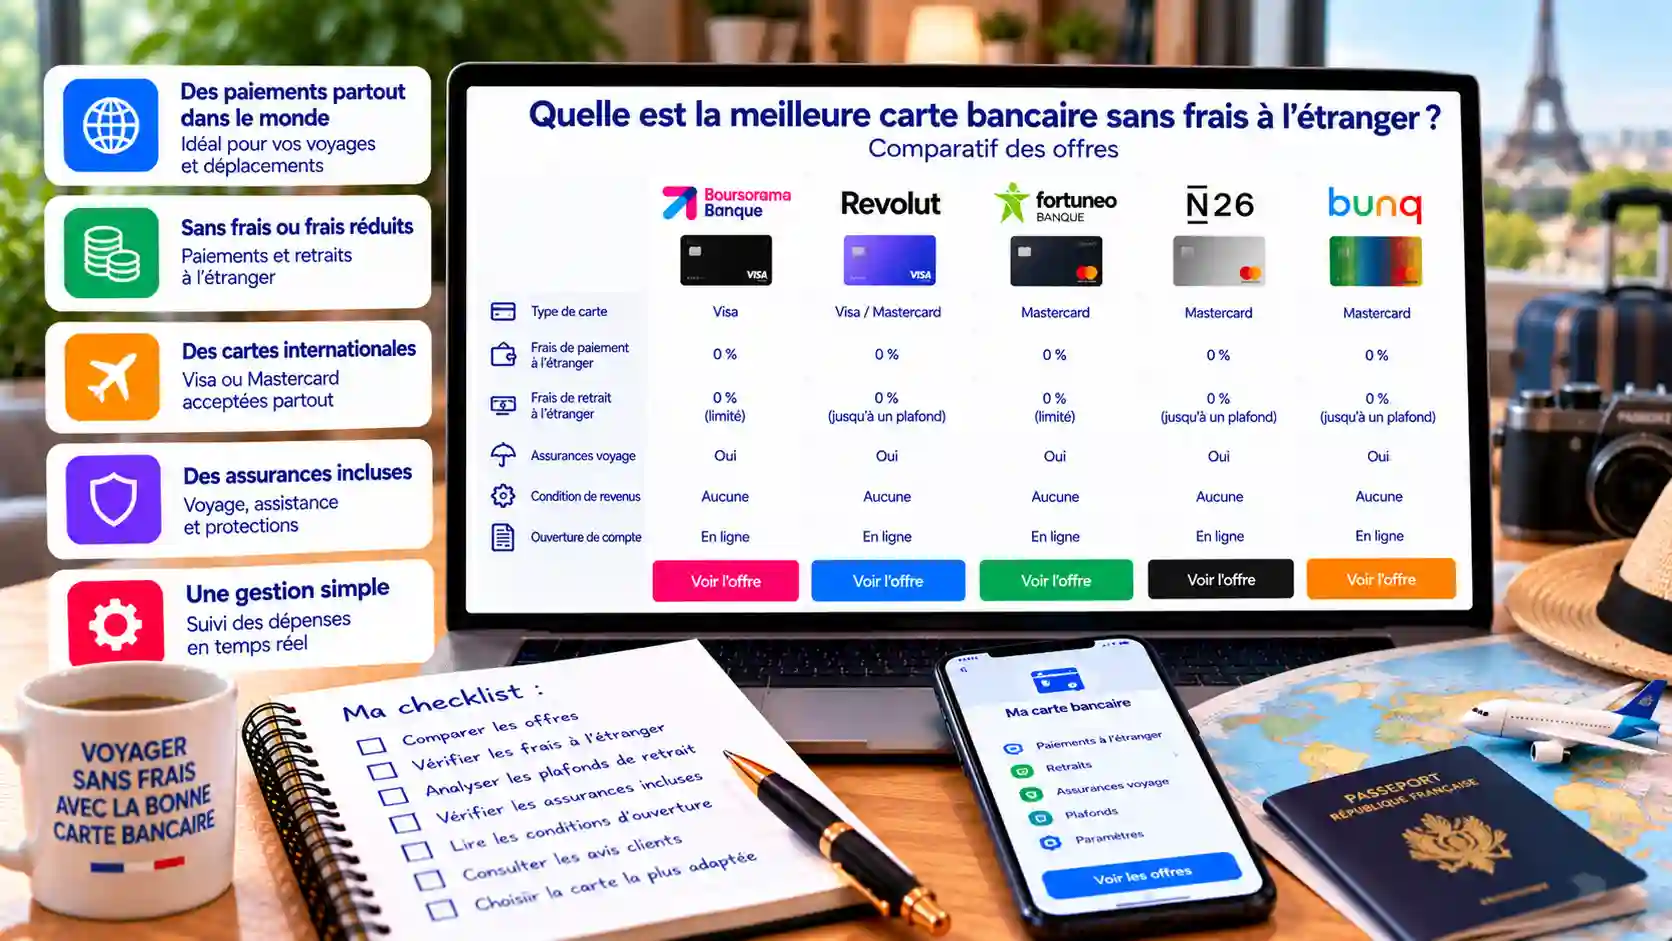
Vous partez en vacances, en voyage d’affaires ou chez de la famille à l’étranger, et vous vous demandez quelle carte utiliser pour ne pas payer de frais à chaque achat ou à chaque retrait. C’est la question que je me pose avant chaque départ, parce que ces frais sont discrets : ils ne figurent pas sur le ticket de caisse, ils apparaissent plus tard sur le relevé.
Dans cet article, je vous explique ce que coûte vraiment une carte à l’étranger, ce que la réglementation européenne change, et ce que BforBank, Fortuneo, N26 et Wise affichent sur leur site au 27 octobre 2026. Je vous dis aussi ce que BoursoBank, Hello bank et Monabanq n’affichent pas, et comment je choisirais selon votre façon de voyager.
L’essentiel à retenir
- Dans l’Union européenne, une banque ne peut pas vous facturer de frais supplémentaires pour un paiement par carte : la page officielle Your Europe l’indique (page vérifiée le 28 avril 2026).
- Hors Union européenne, les frais dépendent de l’opération (paiement ou retrait), de la carte et du pays, avec en général une commission fixe et une commission proportionnelle.
- BforBank affiche « Aucun frais à l’étranger » sur sa carte BforZEN (0 € le premier mois, puis 5 €/mois) et Fortuneo affiche une carte Mastercard à 0 €/mois « sans frais à l’étranger ».
- Avant de choisir, lisez la brochure tarifaire de la banque : c’est elle qui fait foi, pas la page d’accueil.
Quels frais une carte bancaire peut-elle coûter à l’étranger ?
Quand vous payez ou que vous retirez à l’étranger, trois types de frais peuvent s’empiler. Je les regarde toujours séparément, parce qu’une carte peut être gratuite sur l’un et chère sur l’autre.
- La commission sur le paiement : un pourcentage du montant, parfois accompagné d’un montant fixe par opération.
- La commission sur le retrait : un montant fixe, un pourcentage, ou les deux, à chaque retrait au distributeur.
- Le taux de change : quand la devise n’est pas l’euro, le taux appliqué par la banque ou le réseau de la carte peut inclure une marge. Elle ne se voit pas sur le relevé sous forme de ligne séparée.
La page de economie.gouv.fr sur les moyens de paiement avant de partir en vacances (écrite le 2 juillet 2026) résume bien le principe : la banque peut facturer des frais qui varient selon le type d’opération, le type de carte et le pays, zone euro ou hors zone euro. Ces frais combinent généralement une commission fixe et une commission proportionnelle au montant. Elle précise que pour les retraits, les frais peuvent s’appliquer à chaque opération, donc qu’il vaut mieux retirer un montant important en une seule fois plutôt que plusieurs petites sommes.
Un exemple fictif pour fixer les idées : si une carte prélève 1 € fixe plus 2 % par retrait hors zone euro, trois retraits de 100 € coûtent 3 € + 6 € = 9 €, alors qu’un seul retrait de 300 € coûte 1 € + 6 € = 7 €. Ces chiffres sont inventés, ils servent seulement à montrer que le nombre d’opérations compte autant que le pourcentage.
Ce que dit la réglementation dans l’Union européenne
La bonne nouvelle, c’est qu’en Europe vous n’avez pas à craindre les mêmes frais qu’ailleurs. La page Your Europe sur les paiements, virements et chèques dans l’UE, mise à jour le 28 avril 2026, indique que les commerçants et les banques ne peuvent pas vous facturer de frais supplémentaires pour un paiement par carte de débit ou de crédit dans l’Union européenne, en magasin ou en ligne, chez vous ou à l’étranger.
Trois précisions importantes sur cette même page :
- la règle ne couvre pas les cartes à trois parties (comme American Express ou Diners Club) ni les cartes d’entreprise facturées à un employeur ;
- les banques doivent facturer les paiements en euros entre pays européens au même tarif que les opérations équivalentes dans leur pays, et cela vaut aussi pour les retraits ;
- si vous détenez une devise européenne autre que l’euro, l’émetteur de la carte peut facturer des frais de conversion quand vous l’utilisez dans un autre pays de l’Union. Le commerçant ou le prestataire doit vous annoncer le montant avant que vous validiez l’achat, et les conditions de la carte doivent présenter ces frais.
Concrètement, pour un week-end à Lisbonne, à Rome ou à Berlin, une carte française ordinaire ne devrait pas vous coûter de frais supplémentaires sur un paiement en euros. Le vrai sujet commence quand vous quittez la zone euro ou l’Union européenne : Royaume-Uni, Suisse, États-Unis, Maroc, Turquie, Afrique de l’Ouest, Asie.
Carte de débit, carte à débit différé : ce que ça change en voyage
La même page de l’administration rappelle une différence qui se voit surtout en voyage. Avec une carte à débit immédiat, le prélèvement arrive vite, souvent sous 24 à 48 heures. Avec une carte à débit différé, il arrive dans le mois. Elle ajoute que la location d’un véhicule hors Union européenne peut être refusée avec une simple carte de débit, par exemple aux États-Unis ou en Afrique du Sud.
Elle indique aussi que la durée des garanties d’assurance liées à la carte est généralement de 90 jours, et que pour les activer le voyage doit avoir été payé avec cette carte. Je retiens une règle simple : si vous comptez sur l’assistance ou l’assurance de votre carte, payez le billet ou l’hébergement avec elle, et gardez la preuve du paiement.
Plafonds de paiement et de retrait à l’étranger
Les plafonds sont un autre point que l’on oublie. Ils peuvent être fixés par opération (par exemple 500 € par retrait) et/ou par montant cumulé sur une période (par exemple 1 500 € sur une semaine). Ces chiffres sont des exemples donnés par la page officielle, pas des règles générales. Les plafonds à l’étranger peuvent être différents de ceux en France, souvent pour limiter la fraude, et on peut les modifier auprès de la banque, souvent depuis l’application mobile.
Avant de partir, je vérifie trois choses dans l’application : le plafond de retrait, le plafond de paiement, et l’autorisation d’utiliser la carte hors de France. Certaines banques bloquent en effet des cartes vers des destinations internationales, et la page officielle conseille de prévenir sa banque avant le départ.
Ce que BforBank, Fortuneo, N26 et Wise affichent
Voici ce que j’ai relevé sur les pages d’accueil de ces établissements le 27 octobre 2026. Je reprends leurs chiffres tels quels, sans les arrondir, et je note ce qui manque.
| Offre | Ce qui est affiché | Ce qui manque |
|---|---|---|
| BforBank – BforZEN | « Aucun frais à l’étranger » ; 0 € le premier mois puis 5 €/mois ; plafond de paiement jusqu’à 5 000 € avec la carte physique | Frais de retrait et taux de change hors zone euro |
| BforBank – BforBASIC | Gratuite si au moins un paiement ou retrait par mois, sinon 2 €/mois | Frais à l’étranger non précisés sur cette page |
| Fortuneo – carte Mastercard | « Les paiements et retraits effectués à l’étranger avec nos cartes bancaires ne génèrent pas de frais » ; 0 €/mois | Conditions de la note de bas de page 1 |
| Fortuneo – Gold CB Mastercard | « Paiements & retraits gratuits » à l’étranger, dès 2 200 € de revenus mensuels | Tarif mensuel de la carte |
| N26 | Standard 0 € ; Smart 4,90 € ; Go 9,90 € ; Metal 16,90 € par mois ; retraits sans frais à l’étranger sur Go | Nombre de retraits gratuits et taux de change |
| Wise (carte) | Carte utilisable dans 231 pays et territoires, « sans frais cachés ni majorations » sur les retraits | Frais de change, retraits gratuits et frais de carte |
BforBank : BforZEN, la carte qui affiche « Aucun frais à l’étranger »
BforBank est la seule banque de ma liste qui met la phrase « Aucun frais à l’étranger » en tête de sa page pour la carte BforZEN. La carte coûte 0 € le premier mois, puis 5 € par mois, et les plafonds de paiement peuvent atteindre 5 000 € avec la carte physique. À l’inverse, la carte BforBASIC est gratuite si vous faites au moins un paiement ou un retrait par mois avec la carte physique ou virtuelle, sinon elle coûte 2 € par mois.
Ce que j’aime : l’affichage est clair, on sait ce qu’on paie par mois pour être tranquille à l’étranger. Ce qui me retient : la page d’accueil ne donne aucun chiffre sur les frais de retrait ni sur les paiements hors zone euro. Avant de souscrire pour un long voyage, je lis donc la brochure tarifaire, où se trouvent les conditions exactes.
Fortuneo : une carte à 0 €/mois sans frais à l’étranger
Fortuneo écrit en toutes lettres que les paiements et retraits effectués à l’étranger avec ses cartes bancaires ne génèrent pas de frais, et affiche « 0 €/mois pour une carte bancaire Mastercard sans frais à l’étranger ». La tenue de compte est aussi à 0 €/mois. La carte Gold CB Mastercard propose des paiements et retraits gratuits à l’étranger, accessible dès 2 200 € de revenus mensuels.
Ce que j’aime : pas de seuil à atteindre pour la carte de base, ce qui convient à ceux qui voyagent peu. Ce qui me retient : la mention est assortie d’une note de bas de page qui renvoie aux conditions, que je ne vois pas sur la page d’accueil. Sur la même page, le code de l’offre de bienvenue apparaît sous deux orthographes, ce qui me pousse à vérifier la page d’offre avant de m’en servir.
N26 : des abonnements à choisir selon vos voyages
N26 affiche quatre niveaux : Standard gratuit, Smart à 4,90 € par mois, Go à 9,90 € par mois et Metal à 16,90 € par mois. Le compte Standard propose plusieurs retraits sans frais par mois, sans en préciser le nombre. Le compte Go est présenté avec des retraits sans frais à l’étranger et les meilleurs taux de change, sans chiffre associé.
Ce que j’aime : la gamme est lisible et on sait ce que coûte chaque niveau. Ce qui me retient : aucun montant n’est donné pour les frais à l’étranger, le nombre de retraits gratuits ou les commissions de change. Payer 9,90 € par mois uniquement pour deux voyages par an me paraît difficile à justifier.
Wise : une carte pensée pour les devises
Wise indique que sa carte fonctionne dans 231 pays et territoires et que l’on peut retirer de l’argent dans le monde « sans frais cachés ni majorations ». La page d’accueil ne donne ni frais de change pour la carte, ni limite de retraits gratuits, ni frais de carte. Le seul chiffre de frais est « à partir de seulement 0,1 % », et il concerne les virements internationaux, pas la carte.
Ce que j’aime : l’approche tournée vers les devises, utile si vous voyagez souvent hors zone euro. Ce qui me retient : sans grille de frais sur la page, je ne peux pas vous promettre un coût précis. La page de tarifs de Wise est l’endroit où vérifier avant de commander la carte.
BoursoBank, Hello bank et Monabanq : ce qui n’est pas affiché
Je ne veux pas laisser ces trois noms de côté, car beaucoup de lecteurs me les citent. BoursoBank présente des cartes gratuites (Welcome, Ultim, Metal) mais la page d’accueil ne détaille pas les frais à l’étranger. Hello bank présente Hello One à 0 €/mois avec utilisation de la carte, sinon 6 €/mois, et Hello Prime à 0 €/mois avec 1 500 € de revenus domiciliés, sinon 6 €/mois, sans chiffre sur l’étranger. Monabanq renvoie à sa plaquette tarifaire pour les conditions et tarifs.
Cela ne veut pas dire que ces cartes coûtent cher à l’étranger : cela veut dire que je ne peux pas affirmer un chiffre. Si vous êtes déjà client de l’une de ces banques, ouvrez la brochure tarifaire à la rubrique « paiements et retraits à l’étranger » avant de comparer.
Comment choisir selon votre façon de voyager
Voici comment je raisonne, selon trois profils.
- Vous voyagez surtout en Europe, quelques fois par an : une carte gratuite suffit, la réglementation européenne protège vos paiements. Je regarderais d’abord une carte à 0 €/mois comme celle de Fortuneo, puis je vérifierais les plafonds.
- Vous voyagez plusieurs fois par an hors Union européenne : une carte qui affiche l’absence de frais, comme BforZEN, peut valoir ses 5 € mensuels si vous retirez ou payez souvent. Faites le calcul sur une année.
- Vous recevez ou envoyez de l’argent en devises, ou vous séjournez longtemps hors zone euro : une carte pensée pour les devises, comme celle de Wise, mérite d’être examinée, avec sa grille de frais sous les yeux.
Quel que soit votre profil, gardez une deuxième carte d’une autre banque dans votre bagage. Si l’une est bloquée, avalée par un distributeur ou perdue, vous ne restez pas sans moyen de paiement. Pensez aussi à garder un peu d’espèces pour le premier jour.
Perte, vol et blocage : les bons réflexes à l’étranger
La page de l’administration est claire : en cas de perte, en France comme à l’étranger, il faut faire opposition immédiatement, puis vérifier les opérations au retour. En cas de vol, il faut aussi faire opposition ; à l’étranger, il faut déposer plainte auprès des autorités locales et informer le consulat français. Avant de partir, notez le numéro d’opposition de votre banque dans votre téléphone et sur papier.
Mes conseils pour réduire les frais, quelle que soit la carte
- Retirez un montant plus important en une seule fois plutôt que plusieurs petits retraits, comme le conseille la page de l’administration.
- Si on vous propose de payer dans votre devise ou dans la devise locale, vérifiez le montant annoncé avant de valider : le commerçant doit vous l’indiquer, c’est la règle rappelée par Your Europe pour les paiements dans l’Union.
- Regardez votre relevé après le voyage et comparez avec la brochure tarifaire de votre banque.
- Fixez un budget voyage dans votre application : j’en parle dans mon article budget financier personnel.
Si votre banque actuelle vous facture beaucoup, vous pouvez aussi lire comment réduire ses frais bancaires, comparer les offres dans les meilleures banques en ligne gratuites et voir comment changer de banque si vous décidez de franchir le pas. Les primes de bienvenue sont présentées dans mon article sur les primes de bienvenue.
Ma recommandation
Si je devais choisir une seule carte pour un voyageur occasionnel, je partirais de la carte la moins chère qui affiche clairement l’absence de frais à l’étranger, puis je vérifierais la brochure tarifaire et les plafonds. Pour un voyageur régulier hors zone euro, je comparerais BforZEN et une carte orientée devises sur une année entière, abonnement compris.
Le bon choix dépend de vos voyages, pas d’un classement universel. Une carte à 0 € est idéale si vous partez peu, un abonnement à 5 € ou 10 € par mois se justifie si vous retirez et payez souvent hors Union européenne.
À lire aussi : Meilleure assurance voyage : comparatif des offres
Questions fréquentes
Peut-on payer sans frais avec une carte française dans l’Union européenne ?
D’après la page Your Europe vérifiée le 28 avril 2026, les banques et commerçants ne peuvent pas facturer de frais supplémentaires pour un paiement par carte de débit ou de crédit dans l’Union européenne. Les cartes à trois parties comme American Express font exception.
Les retraits à l’étranger sont-ils gratuits ?
Pas toujours. Pour les paiements en euros dans l’Union, la banque doit appliquer le même tarif que pour une opération équivalente dans son pays. Hors de l’Union, les frais dépendent de la carte, du pays et de l’opération. Consultez la brochure tarifaire de votre banque.
Vaut-il mieux retirer beaucoup ou peu à la fois ?
La page de l’administration indique que les frais peuvent s’appliquer à chaque opération et qu’il vaut mieux retirer un montant important en une seule fois, dans la limite de votre plafond et de ce que vous êtes prêt à porter sur vous.
Dois-je prévenir ma banque avant de partir ?
C’est conseillé, car certaines banques bloquent des cartes vers des destinations internationales. Vérifiez aussi vos plafonds dans l’application.
Une carte de débit suffit-elle pour louer une voiture ?
Pas toujours. La location d’un véhicule hors Union européenne peut être refusée avec une carte de débit, par exemple aux États-Unis ou en Afrique du Sud. Renseignez-vous auprès du loueur avant de partir.
Offres, frais et conditions relevés le 27 octobre 2026 sur les pages publiques des établissements et des administrations citées. Ils peuvent changer : vérifiez la brochure tarifaire avant toute souscription. Informations vérifiées le 27 octobre 2026. Lire notre avertissement.